Vai maksātnespējas process tiktu apstiprināts, ja kopējā patēriņa kredītu parāda summa ir 40 000 EUR? Pēdējo 3 mēnešu laikā ir spēlētas azartspēles, pirms nedēļas ir uzlikts pašatteikšanās liegums uz 50 gadiem. Par kādu periodu ir jāiesniedz konta pārskats, uzsākot maksātnespējas procesu? Ja ir 4 norēķinu konti un agrāk ir bijuši citu banku norēķinu konti, vai tie arī būs jāiesniedz? Ņemot vērā, ka alga ir mainīga, it īpaši, ejot atvaļinājumos, sanāca kavēt maksājumus. Vai uzliktais azartspēļu liegums tiktu ņemts vērā un būtu iespēja uzsākt maksātnespējas procesu, vai jāturpina maksāt maksājumus ārpustiesas piedziņai un pēc 3 gadiem uzsākt maksātnespēju? Nav īpašumu un apgādājamo. Varētu ar ārpustiesas parādu piedziņas uzņēmumiem vienoties par minimālo maksājumu 500 eiro mēnesī. Vai ārpustiesas parādu piedziņas uzņēmumi piekrīt tādam maksājumam? Ja parāda noilgums ir 10 gadi, tad būtu labi, ja piekrīt, jo jau 9 gadu laikā parādu varētu nomaksāt.

Maksātnespējas likuma 129. panta pirmā daļa paredz, ka fiziskās personas maksātnespējas process ir piemērojams parādniekam, ja ir konstatējama kāda no fiziskās personas maksātnespējas procesa pazīmēm, tostarp ja parādsaistības kopā pārsniedz 5000 eiro. Fiziskās personas maksātnespējas procesa piemērošanas priekšnoteikums ir arī depozīta iemaksa Maksātnespējas likumā noteiktajā apmērā un tas, ka nav konstatējami Maksātnespējas likuma 130. panta pirmajā daļā minētie ierobežojumi.
Saskaņā ar Maksātnespējas likuma 5. panta pirmo daļu fiziskās personas maksātnespējas process ir tiesiska rakstura pasākumu kopums, kura mērķis ir pēc iespējas pilnīgāk apmierināt kreditoru prasījumus no parādnieka mantas un dot iespēju parādniekam, kura manta un ienākumi nav pietiekami visu saistību segšanai, tikt atbrīvotam no neizpildītajām saistībām un atjaunot maksātspēju.
Tādējādi fiziskās personas maksātnespējas process ir uzskatāms par “otro iespēju” parādniekam, kas piemērojams tikai labticīgas rīcības gadījumā.
Judikatūrā atzīts, ka nav pieļaujams atbrīvot no parādsaistībām fiziskas personas, kuru rīcība liecina par negodprātīgu attieksmi pret kreditoriem. Minēto ierobežojumu pamatā ir princips, ka “otrā iespēja” pienākas tikai labticīgiem parādniekiem.
Viens no šādiem ierobežojumiem paredz, ka fiziskās personas maksātnespējas procesa ietvaros personai var rasties nelabvēlīgas tiesiskās sekas, ja tiek konstatēts, ka parādnieks pēdējo triju gadu laikā pirms fiziskās personas maksātnespējas procesa pasludināšanas vai procesa laikā ir slēdzis darījumus, kuru rezultātā kļuvis maksātnespējīgs vai radījis zaudējumus kreditoriem, turklāt viņš apzinājās vai viņam vajadzēja apzināties, ka šādu darījumu slēgšana var novest līdz maksātnespējai vai zaudējumu radīšanai kreditoriem.
Piedalīšanās azartspēlēs nav Maksātnespējas likumā tieši norādīta kā ierobežojums fiziskās personas maksātnespējas procesa pasludināšanai vai sekmīgai tā norisei. Tomēr gan no Maksātnespējas likuma normu interpretācijas, gan tiesu prakses izriet, ka parādnieka piedalīšanās azartspēlēs pēdējo triju gadu laikā pirms fiziskās personas maksātnespējas procesa pasludināšanas var būt apstāklis, kas ietekmē fiziskās personas maksātnespējas procesa norisi.
Vērtējot azartspēļu ietekmi uz konkrēto situāciju, nozīme ir individuālo apstākļu kopumam, tostarp azartspēlēs izlietoto līdzekļu apmēram un regularitātei, kredītu izlietojuma mērķim, kā arī cēloņsakarībai starp piedalīšanos azartspēlēs un personas maksātnespējas iestāšanos. Tāpat būtiska nozīme ir tam, vai parādnieks apzinājās vai viņam vajadzēja apzināties, ka šāda rīcība var pasliktināt viņa finansiālo stāvokli un negatīvi ietekmēt kreditoru intereses.
Attiecībā uz reģistrēšanos pašatteikušos personu reģistrā norādāms, ka parādnieka reģistrēšanās pašatteikušos personu reģistrā pati par sevi neatceļ iepriekšējās rīcības tiesiskās sekas. Tomēr šāds solis ir uzskatāms par pozitīvi vērtējamu apstākli, kas var liecināt par parādnieka attieksmes maiņu un vēlmi novērst turpmāku finansiālā stāvokļa pasliktināšanos. Minētais apstāklis ir vērtējams kopsakarā ar citiem lietas faktiskajiem apstākļiem, lemjot par parādnieka labticību.
Par banku kontu pārskatiem norādāms, ka personai ir pienākums sniegt pilnīgu un patiesu informāciju par savu mantisko stāvokli, ienākumiem, saistībām un finanšu darījumiem. Tiesa vai maksātnespējas procesa administrators konkrētajā lietā var pieprasīt banku kontu pārskatus un citus dokumentus, kas nepieciešami lietas apstākļu noskaidrošanai. Dokumentu apjoms un pārskatu periods ir atkarīgs no konkrētās lietas apstākļiem.
Papildus norādāms, ka jautājumi par iespējām vienoties ar ārpustiesas parādu piedziņas pakalpojuma sniedzējiem par maksājumu grafiku, minimālā maksājuma apmēru vai citiem saistību atmaksas nosacījumiem nav Maksātnespējas kontroles dienesta kompetencē. Informāciju par šādām iespējām nepieciešams noskaidrot pie attiecīgajiem kreditoriem vai parādu ārpustiesas atgūšanas pakalpojumu sniedzējiem. Maksātnespējas procesa laikā maksājumi kreditoriem tiek veikti atbilstoši saistību dzēšanas plānam, kas izstrādāts ievērojot Maksātnespējas likumā noteiktos termiņus un kreditoriem izmaksājamās summas apmēru, kas jebkurā gadījumā nevar būt mazāka par vienu trešdaļu no valstī noteiktās minimālās mēnešalgas.
Savukārt lēmumu par fiziskās personas maksātnespējas procesa pasludināšanu, tā norisi un fiziskās personas tiesībām tikt atbrīvotai no neizpildītajām saistībām pieņem tiesa Civilprocesa likumā un Maksātnespējas likumā noteiktajā kārtībā. Tiesa katrā konkrētajā gadījumā patstāvīgi un objektīvi izvērtē visus būtiskos apstākļus un pieņem attiecīgu nolēmumu, kas ir ekskluzīvā tiesas kompetencē.
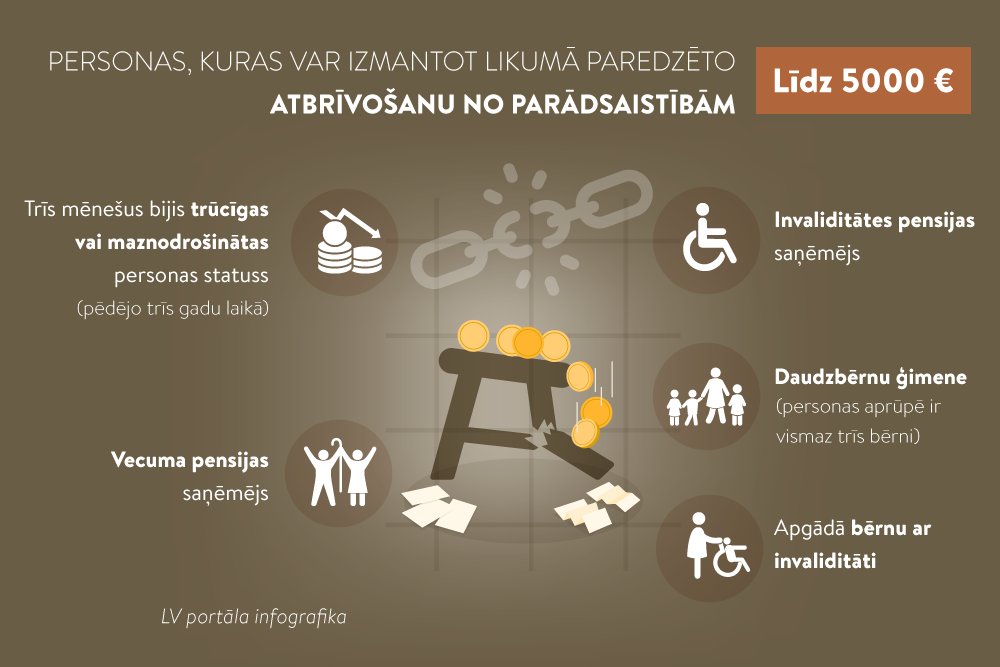
Plašāka informācija pieejama Maksātnespējas kontroles dienesta tīmekļvietnē, kā arī LV portāla publikācijās:
Viena kalendāra mēneša ietvaros sniedzam 200 e-konsultācijas.
Tā kā limits ir sasniegts, jautājumu varēsi iesniegt, sākot no nākamā mēneša 1.dienas.
Iespējams, ka atbilde uz līdzīgu jautājumu jau ir sniegta, tāpēc izmanto e-konsultāciju meklētāju!