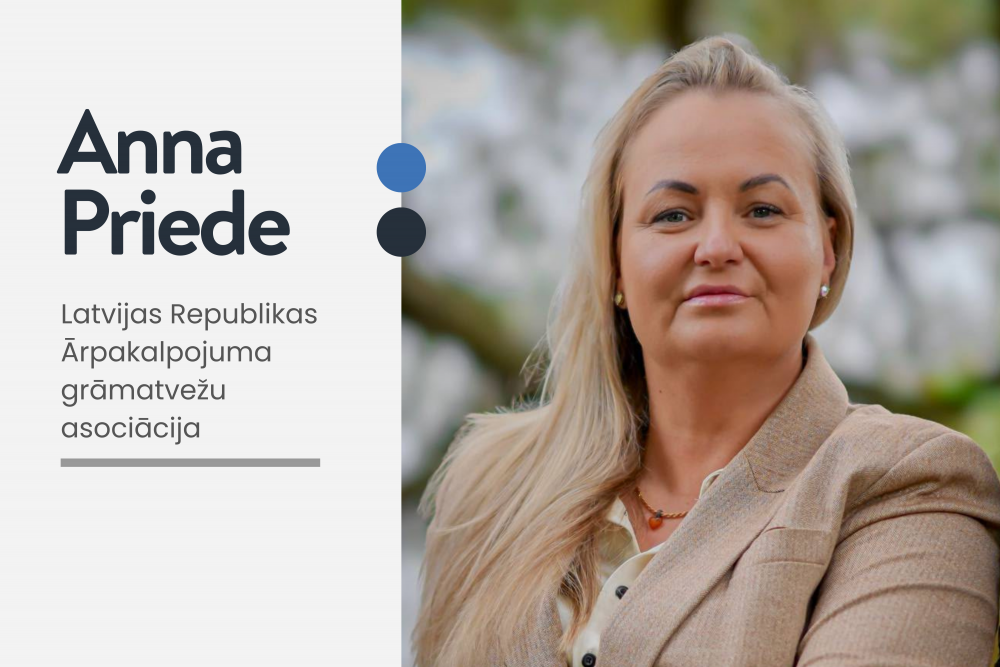
Latvijas Republikas Ārpakalpojuma grāmatvežu asociācijas biedre, licencēta grāmatvede Anna Priede: “Gribētu uzsvērt vienu principu, kas valsts pārvaldei jāuzlabo birokrātijas mazināšanai, – vajadzētu pāriet no vadlīnijām uz praktiskiem instrumentiem. Šobrīd mazais ārpakalpojuma grāmatvedis saņem ļoti daudz informācijas par to, kas viņam ir jāizdara. Nākamais solis būtu palīdzēt viņam arī praktiski to izdarīt. Ja valsts kopā ar nozari nodrošinātu kvalitatīvu standartizētu bāzes dokumentāciju, tad katram pašnodarbinātajam grāmatvedim nevajadzētu pašam no nulles veidot savu AML dokumentācijas sistēmu vai maksāt konsultantam par dokumentiem, kuru pamatprasības visā nozarē ir vienādas.”
FOTO no personiskā arhīva.
Noziedzīgi iegūtu līdzekļu legalizācijas risks ārpakalpojuma grāmatvežu sektorā ir vidēji augsts. Tā jaunākajā Nacionālajā risku novērtējumā secinājis Finanšu izlūkošanas dienests. “Tas nenozīmē, ka ārpakalpojuma grāmatveži ir negodprātīgi. Šis rādītājs lielā mērā ir saistīts ar grāmatveža vietu uzņēmuma finanšu apritē un raksturo profesijai piemītošo risku – grāmatveža piekļuvi ļoti plašai finanšu informācijai un viņa būtisko lomu uzņēmuma finanšu procesos,” intervijā LV portālam norāda Latvijas Republikas Ārpakalpojuma grāmatvežu asociācijas biedre, licencēta grāmatvede ANNA PRIEDE.
Kas ir Latvijas Republikas Ārpakalpojuma grāmatvežu asociācija? Tās tīmekļvietnē teikts: visvecākā grāmatvedības organizācija Latvijā, kas apvieno vairāk nekā 800 dalībnieku.
Latvijā darbojas vairākas organizācijas, kas pārstāv grāmatvedības nozares profesionāļus. Latvijas Republikas Ārpakalpojuma grāmatvežu asociācija fokusējas tieši uz ārpakalpojuma grāmatvedības sniedzējiem un viņu interešu pārstāvību.
Profesionālo asociāciju nozīme, manuprāt, kļūst arvien lielāka, jo mūsdienās grāmatvedis vairs nav tikai cilvēks, kurš iegrāmato dokumentus un sagatavo deklarācijas.
Grāmatvedim jāorientējas nodokļu regulējumā, noziedzīgi iegūtu līdzekļu legalizācijas un terorisma un proliferācijas finansēšanas novēršanas (NILLTPFN) prasībās, starptautiskajās un nacionālajās sankcijās, personas datu aizsardzībā, digitalizācijā un arvien vairāk arī informācijas un kiberdrošības jautājumos.
Asociācijas uzdevums ir palīdzēt profesionāļiem šīm pārmaiņām sekot līdzi, veicināt pieredzes apmaiņu un vienlaikus pārstāvēt nozares intereses dialogā ar valsts institūcijām.
Atbilstoši jaunākajam Finanšu izlūkošanas dienesta (FID) izstrādātajam Nacionālajam risku novērtējumam (NRA) pārskata perioda beigās, t. i., 2025. gada beigās, VID uzraudzībā bijuši 4450 grāmatvedības ārpakalpojuma sniedzēji. Asociācijā apvienojusies tikai maza daļa. Kāpēc tā?
Dalība profesionālā asociācijā Latvijā ir brīvprātīga, tādēļ fakts, ka asociācijās ir tikai daļa no visiem ārpakalpojuma grāmatvedības sniedzējiem, nav pārsteidzošs. Jāņem vērā arī nozares struktūra.
Daudzi ārpakalpojuma grāmatveži ir pašnodarbinātie vai ļoti mazi uzņēmumi. Viņiem ikdienas prioritāte ir klientu apkalpošana, normatīvo prasību izpilde un sava uzņēmuma darbības nodrošināšana. Ne visi saskata tūlītēju praktisku ieguvumu no dalības profesionālā organizācijā, īpaši, ja ikdienā jau tā ir ļoti liels administratīvais slogs.
Tomēr es gribētu, lai profesionālajās organizācijās iesaistītos vairāk nozares pārstāvju. Jo lielāka ir profesionālā kopiena, jo efektīvāk varam pārstāvēt nozares intereses sarunās ar valsts pārvaldi, apmainīties ar praktisko pieredzi un kopīgi celt profesijas kvalitāti un reputāciju.
Cik lieli parasti ir ārpakalpojuma grāmatvedības uzņēmumi? Raksturojiet tipisku ārpakalpojuma grāmatvedības sniedzēju!
NRA dati ļoti labi parāda, ka ārpakalpojuma grāmatvedības nozare Latvijā ir izteikti sadrumstalota. 37% aptaujāto ārpakalpojuma grāmatvedības sniedzēju norādījuši, ka viņu gada apgrozījums nepārsniedz 10 000 eiro. Savukārt tikai 0,4% aptaujāto gada apgrozījums pārsniedz vienu miljonu eiro. Tāpēc tipisks Latvijas ārpakalpojuma grāmatvedības sniedzējs nav liels uzņēmums ar desmitiem darbinieku. Bieži tas ir pašnodarbināts profesionālis vai “mikro” jeb ļoti mazs uzņēmums – viens grāmatvedis vai daži darbinieki, kas apkalpo noteiktu skaitu mazo un vidējo uzņēmumu.
Taču arī šādam mazam pakalpojuma sniedzējam jāizpilda ļoti plašs prasību loks. Viņam jābūt profesionāli kvalificētam un licencētam, jānodrošina profesionālās civiltiesiskās atbildības apdrošināšana, jāizveido un jāuztur AML (no angļu valodas: anti-money laundering – cīņa pret noziedzīgi iegūtu līdzekļu legalizāciju – red.) iekšējās kontroles sistēma, jāveic klientu izpēte un darījumu uzraudzība.
Papildus tam arvien būtiskāka kļūst informācijas drošība un kiberdrošība. Grāmatveža rīcībā ir ļoti plašs aizsargājamas informācijas apjoms – attaisnojuma dokumenti, rēķini, banku informācija, darba samaksas dati, personas kodi, līgumi un cita klienta finanšu un personas informācija. Grāmatvedim nereti ir arī piekļuve klienta EDS un citām informācijas sistēmām. Tāpēc arī pašnodarbinātam grāmatvedim vai mazam grāmatvedības uzņēmumam ir jānodrošina atbilstoša informācijas aizsardzība – droša autentifikācija, piekļuves tiesību kontrole, datu rezerves kopijas, ierīču un programmatūras drošība, kā arī izpratne par pikšķerēšanu un citiem kiberriskiem.
Līdz ar to viena cilvēka uzņēmumam praksē ne tikai jābūt labam grāmatvedim, bet arī jāorientējas AML, sankciju, personas datu aizsardzības un informācijas drošības jautājumos.
2021. gadā nozares regulējumā tika ieviestas būtiskas izmaiņas, nosakot profesionālās kvalifikācijas prasības ārpakalpojuma grāmatvežiem un ieviešot obligātu licencēšanu. Vai tagad nozare ir sakārtota, vai tomēr vēl ir risināmas problēmas?
Licencēšana noteikti ir bijis nozīmīgs solis nozares sakārtošanā. Ārpakalpojuma grāmatvedim jāatbilst profesionālās kvalifikācijas un pieredzes prasībām, jābūt profesionālās civiltiesiskās atbildības apdrošināšanai un izveidotai AML iekšējās kontroles sistēmai. Tas ir paaugstinājis ieejas slieksni profesijā un devis klientam iespēju pārbaudīt, vai pakalpojuma sniedzējam ir tiesības šo pakalpojumu sniegt. Tomēr licencēšana pati par sevi neatrisina visas nozares problēmas. Viena no tām ir administratīvo prasību apjoms un samērīgums attiecībā pret ļoti maziem pakalpojumu sniedzējiem.
No savas praktiskās pieredzes, konsultējot grāmatvedības pakalpojumu sniedzējus AML jautājumos, redzu, ka prasības ir ļoti augstas. Īpaši laikietilpīga var būt jauna klienta izpēte – jāidentificē klients un patiesais labuma guvējs, jāizprot klienta saimnieciskā darbība, jāizvērtē riska faktori, jurisdikcijas, sankciju un politiski nozīmīgu personu riski un nepieciešamības gadījumā jāveic padziļināta izpēte.
Tas viss ir vajadzīgs, un AML prasību nozīmi neapšaubu. Tomēr pašnodarbinātam grāmatvedim vai viena vai dažu cilvēku uzņēmumam šis pienākums var aizņemt ievērojamu darba laika daļu.
Tas savukārt samazina laiku, ko profesionālis var veltīt savam pamatdarbam – kvalitatīvai grāmatvedības pakalpojuma sniegšanai. Tāpēc nākamajam solim nozares sakārtošanā, manuprāt, jābūt nevis tikai jaunu prasību radīšanai, bet līdzšinējo prasību praktiskas izpildes vienkāršošanai, īpaši mazajiem pakalpojumu sniedzējiem.
Viena no problēmām, ko iezīmējuši nozares pārstāvji, – daļa grāmatvežu strādā algotu darbu, bet paralēli neoficiāli sniedz grāmatvedības pakalpojumus. Vai arī asociācija to jūt?
Jā, nozarē par šo problēmu tiek runāts. Fakts, ka grāmatvedis papildus algotam darbam sniedz pakalpojumus citiem klientiem, nav nekas slikts. Problēma rodas tad, ja tas tiek darīts ārpus oficiāli reģistrētas un atbilstoši licencētas saimnieciskās darbības. Šāda rīcība rada nevienlīdzīgu konkurenci.
Licencēts ārpakalpojuma grāmatvedis sedz licences, profesionālās civiltiesiskās atbildības apdrošināšanas, programmatūras, profesionālās pilnveides un AML prasību izpildes izmaksas. Viņam jānodrošina arī klientu datu un informācijas drošība, jāmaksā nodokļi un jāuzņemas juridiska atbildība par savu profesionālo darbību.
Savukārt persona, kas pakalpojumu sniedz neoficiāli, no daļas šo izmaksu un pienākumu izvairās un līdz ar to var piedāvāt zemāku cenu. Tāpēc tas nav tikai nodokļu jautājums. Tas ir arī godīgas konkurences, profesionālās atbildības un klienta aizsardzības jautājums.
Šo problēmu var salīdzināt ar tā saucamajiem “kaktu dakteriem” medicīnas jomā: uzņēmums, kas izmanto nelicencēta grāmatveža pakalpojumus, var nokļūt ļoti lielās problēmās gan pret valsts institūcijām, gan pret sadarbības partneriem.
Grāmatvedības likuma 35. pants noteic gadījumus, kad uzņēmuma vadītājs drīkst grāmatvedību kārtot pats. Pēc VID datiem, 42 853 uzņēmumi pārskatos par 2022. gadu norādījuši, ka viņu grāmatvedību ved valdes loceklis. Vai tas varētu būt ēnu sektors grāmatvedībā?
Es noteikti negribētu automātiski visus šos uzņēmumus pieskaitīt pie ēnu sektora. Grāmatvedības likums paredz konkrētus gadījumus, kuros uzņēmuma vadītājs ir tiesīgs grāmatvedību kārtot pats, tostarp noteiktos gadījumos, kad kapitālsabiedrības vienīgais valdes loceklis ir arī tās vienīgais dalībnieks.
Vienlaikus vairāk nekā 42 000 uzņēmumu ir pietiekami liels skaits, lai būtu pamatoti jautāt, vai visos šajos uzņēmumos grāmatvedību patiešām kārto pats valdes loceklis.
Divkāršā ieraksta grāmatvedība, nodokļu deklarāciju un gada pārskata sagatavošana prasa specifiskas zināšanas. Tāpēc nevar izslēgt risku, ka daļā gadījumu dokumentos grāmatvedības kārtotājs ir norādīts valdes loceklis, bet praktiski šo darbu izdara cita persona. Ja šī cita persona sistemātiski un par atlīdzību sniedz grāmatvedības pakalpojumu bez nepieciešamās licences un ārpus atbilstoši reģistrētas saimnieciskās darbības, tad gan varam runāt par iespējamu ēnu ekonomikas risku.
Manuprāt, šeit svarīgākais nav apšaubīt godprātīgus uzņēmumu vadītājus, kuri tiešām paši kārto savu grāmatvedību, bet gan spēt identificēt gadījumus, kuros šis likumā paredzētais izņēmums tiek izmantots, lai slēptu nelicencēta ārpakalpojuma sniegšanu.
FID ziņojumā par periodu no 2023. līdz 2025. gadam secināts, ka sektora riska līmenis ir vidēji augsts un salīdzinājumā ar iepriekšējo periodu nav mainījies. Kāds tam ir izskaidrojums?
Tas lielā mērā ir saistīts ar grāmatveža vietu uzņēmuma finanšu apritē. Ārpakalpojuma grāmatvedis redz klienta darījumus, rēķinus, bankas operācijas, sadarbības partnerus, nodokļu maksājumus un citus finanšu datus. Bieži vien grāmatvedis ir viens no tiem profesionāļiem, kurš uzņēmuma finanšu plūsmu redz vispilnīgāk.
Tas nozīmē divas lietas. No vienas puses, grāmatvedis ir ļoti nozīmīgs posms aizdomīgu darījumu identificēšanā. No otras puses, negodprātīga profesionāļa zināšanas teorētiski var tikt izmantotas arī pretēji – lai palīdzētu slēpt darījuma patieso būtību, radītu fiktīvus dokumentus vai palīdzētu prettiesiski izvairīties no nodokļu nomaksas.
Tāpēc vidēji augsts sektora risks nenozīmē, ka ārpakalpojuma grāmatveži kopumā ir negodprātīgi. Tas raksturo profesijai piemītošo risku – grāmatveža piekļuvi ļoti plašai finanšu informācijai un viņa būtisko lomu uzņēmuma finanšu procesos.
NRA norādīts, ka 12% ārpakalpojuma grāmatvežu apkalpo augsta riska klientus un 2% klientu ir politiski nozīmīgas personas. Kā apkalpot augsta riska klientus? Varbūt labāk no viņiem atteikties?
Augsts risks nenozīmē, ka klientu nedrīkst apkalpot. AML sistēma ir balstīta uz riskos balstītu pieeju. Ja klientam ir augsts risks, tad nepieciešama atbilstoša, padziļināta izpēte, tostarp gadījumos, kad to prasa normatīvais regulējums. Rūpīgāk jāvērtē patiesais labuma guvējs, darījumu ekonomiskā būtība, līdzekļu izcelsme, jurisdikcijas un citi konkrētajam klientam raksturīgie riska faktori. Arī turpmākajai darījumu uzraudzībai jāatbilst attiecīgajam riska līmenim.
Savukārt, ja grāmatvedis nevar iegūt nepieciešamo informāciju, nespēj saprast klienta darījumu ekonomisko būtību vai klients atsakās sadarboties un sniegt vajadzīgo informāciju, tad darījuma attiecības nevar turpināt tikai tāpēc vien, ka klients ir gatavs maksāt par pakalpojumu. Tātad princips nav “augsts risks – automātiski atsakāmies”. Princips ir – jo augstāks risks, jo rūpīgākai jābūt klienta izpētei un uzraudzībai. Būtiski ir mūsdienās specifiski uzņēmumi ar specifiskām nozarēm. Piemēram tā saucamie “start up” uzņēmumi, jeb jaunuzņēmumi.
FID no ārpakalpojuma grāmatvedības sniedzējiem 2023. gadā saņēmis 145 ziņojumus par aizdomīgiem darījumiem, 2024. gadā – 155, bet 2025. gadā – 149. NRA secināts, ka salīdzinājumā ar iepriekšējo periodu šādu ziņojumu skaits ir pieaudzis. Cik lielā mērā sektors novērtē AML riskus un par tiem ziņo?
Ziņojumu skaita pieaugums salīdzinājumā ar iepriekšējo NRA periodu ir pozitīva tendence. Tas var liecināt, ka sektora izpratne par pienākumu identificēt aizdomīgas situācijas un par tām ziņot pakāpeniski uzlabojas.
Tomēr ziņojumu daudzums nevar būt vienīgais AML sistēmas efektivitātes rādītājs. Mērķis nav panākt pēc iespējas vairāk ziņojumu.
Mērķis ir panākt, lai profesionālis spētu atpazīt patiesi aizdomīgu situāciju, to pienācīgi izvērtēt un nepieciešamības gadījumā laikus un kvalitatīvi ziņot.
Svarīga ir arī domāšanas maiņa. Ziņot par aizdomīgu darījumu nenozīmē vērsties pret klientu. Tas ir profesionāls un likumā noteikts pienākums. Vienlaikus arī šeit ļoti nozīmīga ir praktiska apmācība.
Ar teorētisku likuma normu pārzināšanu vien nepietiek – grāmatvedim ir jāspēj atpazīt riska indikatori reālos klienta darījumos atbilstoši nozares īpatnībām.
NRA kā galvenos sektora riskus identificē slepenas vienošanās ar citiem regulētā sektora subjektiem, konsultāciju sniegšanu par izvairīšanos no nodokļu samaksas un fiktīvu darījuma dokumentu sagatavošanu un iegrāmatošanu. Kādi, jūsuprāt, ir nozares galvenie riski, un kā tos novērst?
Es tos sadalītu divās lielās grupās. Pirmā ir profesionāļa apzināta iesaiste. Tas ir smagākais risks – ja grāmatvedis pats palīdz izveidot fiktīvu darījumu, sagatavot nepatiesus dokumentus, slēpt darījuma patieso būtību vai konsultē klientu par prettiesisku izvairīšanos no nodokļu nomaksas.
Otrā grupa ir neapzināta iesaiste – profesionālim pietrūkst zināšanu, laika vai praktisku instrumentu klienta pienācīgai izvērtēšanai, tādēļ viņš nepamana riskus.
Pirmo problēmu mazina efektīva uzraudzība, profesionālā atbildība un atbilstošas sankcijas. Otro – izglītība, kvalitatīvas iekšējās kontroles sistēmas, regulāras praktiskas apmācības un viegli izmantojami instrumenti prasību izpildei.
Ļoti svarīga ir arī profesionālā ētika. Grāmatvedim jāspēj klientam pateikt “nē”. Klients maksā par profesionālu grāmatvedības pakalpojumu un konsultāciju, nevis par iespēju apiet likumu.
Pie nozares riskiem es šobrīd noteikti pievienotu arī kiberdrošību un informācijas drošību. Grāmatvedības uzņēmumu rīcībā ir ļoti daudz klientu finanšu un personas datu, un piekļuve grāmatveža sistēmām vai kontiem var radīt būtisku kaitējumu ne tikai grāmatvedim, bet vienlaikus daudziem viņa klientiem.
Tāpēc nozares profesionalizācijai nākotnē jāiet roku rokā ne tikai ar AML, bet arī ar informācijas drošības kultūras stiprināšanu.
Lai mazinātu riskus, NRA 2026 ieteikts turpināt uzlabot sektorā iesaistīto darbinieku zināšanas NILL novēršanas jomā, pilnveidot izpratni par NILLTPF riskiem, uzlabot aizdomīgu darījumu uzraudzības un ziņošanas mehānismu un stiprināt uzraudzības efektivitāti. Ko dara un ko vēl varētu darīt Latvijas Republikas Ārpakalpojuma grāmatvežu asociācija, lai mazinātu sektorā identificētos riskus?
Mūsu galvenais instruments ir zināšanas un profesionālās vides stiprināšana. Asociācijas uzdevums ir informēt biedrus par normatīvo aktu izmaiņām, AML un sankciju prasībām, organizēt apmācības un pieredzes apmaiņu, kā arī skaidrot praktiskas situācijas, ar kurām ārpakalpojuma grāmatvedis sastopas ikdienā.
Vienlaikus asociācijai ir jābūt nozares balsij sarunā ar valsts pārvaldi. Mūsu mērķim nevajadzētu būt AML prasību samazināšanai vai vājināšanai. Mērķim jābūt panākt, lai prasības būtu saprotamas, samērīgas un praktiski kvalitatīvi izpildāmas arī pašnodarbinātam grāmatvedim vai viena cilvēka uzņēmumam.
Tāpēc redzu nepieciešamību Finanšu ministrijai un Valsts ieņēmumu dienestam sadarbībā ar nozares profesionālajām organizācijām izstrādāt standartizētu AML dokumentāciju tieši pašnodarbinātajiem un mazajiem ārpakalpojuma grāmatvedības uzņēmumiem. Tajā varētu būt, piemēram, vienota klienta sākotnējās izpētes anketa, klienta riska novērtējuma veidlapa, patiesā labuma guvēja pārbaudes dokumentācija, padziļinātās izpētes veidlapa un periodiskās klienta izpētes aktualizācijas forma.
Šeit gribētu uzsvērt vienu principu, kas valsts pārvaldei jāuzlabo birokrātijas mazināšanai, – vajadzētu pāriet no vadlīnijām uz praktiskiem instrumentiem. Šobrīd mazais ārpakalpojuma grāmatvedis saņem ļoti daudz informācijas par to, kas viņam ir jāizdara. Nākamais solis būtu palīdzēt viņam arī praktiski to izdarīt. Ja valsts kopā ar nozari nodrošinātu kvalitatīvu standartizētu bāzes dokumentāciju, tad katram pašnodarbinātajam grāmatvedim nevajadzētu pašam no nulles veidot savu AML dokumentācijas sistēmu vai maksāt konsultantam par dokumentiem, kuru pamatprasības visā nozarē būtībā ir vienādas. Tas ļautu mazajam grāmatvedības pakalpojuma sniedzējam vairāk laika veltīt pamatdarbam, vienlaikus nevis pazeminot, bet gan tieši paaugstinot AML prasību izpildes kvalitāti un konsekvenci visā sektorā.
Noziedzīgi iegūtu līdzekļu legalizācijas, terorisma un proliferācijas finansēšanas novēršanas (NILLTPFN) sistēma
“Moneyval” 6. kārtas novērtējuma ziņojums 2026. gada februārī
Nacionālais NILLTPF risku novērtēšanas ziņojums par 2023–2025. gadu
Nacionālais NILLTPF risku novērtēšanas ziņojums par 2020.–2022. gadu (NRA 2023)
Nacionālā finanšu noziegumu novēršanas un apkarošanas stratēģija (apstiprināta 10.01.2024.)
NILLTPFN pasākumu plāns 2024.–2026. gadam (spēkā no 02.05.2024)
12 rīcības virzieni:
1. Riski, politika un koordinācija
5. Juridiskās personas un veidojumi
7. Noziedzīgi iegūtu līdzekļu legalizācijas izmeklēšana un kriminālvajāšana
8. Konfiskācija
9. Terorisma finansēšanas izmeklēšana un kriminālvajāšana
10. Terorisma finansēšanas preventīvie pasākumi un finanšu sankcijas
NILLTPFN nozīme un sistēmas attīstība
Finanšu noziegumi un noziedzīgi iegūtu līdzekļu atrašanās civiltiesiskajā apritē ne tikai ļauj noziedzniekiem gūt labumu no izdarītajiem noziedzīgajiem nodarījumiem, bet kropļo tirgu un konkurētspējīgu uzņēmējdarbību, apdraud nacionālo un starptautisko drošību, kā arī valsts starptautisko reputāciju.
Eiropas Padomes noziedzīgi iegūtu līdzekļu legalizācijas un terorisma finansēšanas novēršanas ekspertu komiteja “Moneyval” 2018. gada 23. augustā publicēja 5. kārtas ziņojumu, kurā novērtēti Latvijā īstenotie NILLTFN pasākumi. No 11 vērtētajām jomām astoņās rādītājs tika novērtēts kā viduvējs, bet divās – zems.
Atbilstoši “Moneyval” novērtēšanas procedūras noteikumiem Latvijai tika piemērota pastiprināta uzraudzība.
Noderīgi resursi
Informācija par valsts reģistriem klientu izpētes veikšanai atbilstoši NILLTPFN prasībām