PAZIŅOJUMS
20.11.2026. no plkst. 23.00 līdz 21.11.2026. plkst. 03.00 tiks veikti plānoti tehniskie uzlabojumi vietnēs – likumi.lv, vestnesis.lv un lvportals.lv. Minētajā laikā vietnēs iespējami tehniski traucējumi.
20.11.2026. no plkst. 23.00 līdz 21.11.2026. plkst. 03.00 tiks veikti plānoti tehniskie uzlabojumi vietnēs – likumi.lv, vestnesis.lv un lvportals.lv. Minētajā laikā vietnēs iespējami tehniski traucējumi.
Labdien! Kādas ir pašnodarbinātas personas tiesības? Ja ir darba iespēja, vai obligāti jābūt pašnodarbinātas personas statusam, lai to apmaksātu? Vai nodoklis jāmaksā katru mēnesi vai arī vienu reizi gadā? Cik tas apmēram būtu summās? Vai gada beigās jāiesniedz atskaite? Paldies!
Cilvēks var būt nodarbināts uz darba līguma pamata, tādā gadījumā starp darba devēju un darbinieku tiek noslēgts darba līgums, ievērojot Darba likuma regulējumu, kas ietver arī sociālās garantijas, piemēram, apmaksātu atvaļinājumu. Darba līgumā darbiniekam tiek noteikts darba laiks, darba devējs nodrošina darba vietu, kā arī līdzekļus darba veikšanai.
Darba ņēmēja nodokļus – valsts sociālās apdrošināšanas obligātās iemaksas (VSAOI) un iedzīvotāju ienākuma nodokli (IIN) – no darbinieka algas aprēķina un budžetā iemaksā darba devējs.
Pašnodarbinātais par sniegtajiem pakalpojumiem un darbiem parasti slēdz uzņēmuma līgumu, kura regulējums ir paredzēts Civillikuma 2212. pantā, kas noteic, ka ar uzņēmuma līgumu viena puse uzņemas izpildīt otrai par zināmu atlīdzību ar saviem darba rīkiem un ierīcēm kādu pasūtījumu, izgatavot kādu lietu vai izvest galā kādu pasākumu. Atšķirībā no darba līguma uzņēmuma līguma gadījumā persona veic darbu brīvi izvēlētā laikā, ievērojot uzņēmuma līgumā noteikto darba izpildes termiņu, izmantojot savus rīkus un līdzekļus. Saskaņā ar Civillikuma 2179. panta otro daļu uzņēmuma līguma priekšmets ir konkrēts darba rezultāts.
Pašnodarbināta persona ir fiziskās personas statuss, kas reģistrēts Valsts ieņēmumu dienestā (VID) kā saimnieciskās darbības veicējs un maksā valsts sociālās apdrošināšanas obligātās iemaksas un iedzīvotāju ienākuma nodokli. Pašnodarbinātais nodokļus no saimnieciskās darbības ienākumiem maksā patstāvīgi.
Reģistrējoties VID kā saimnieciskās darbības veicējam/pašnodarbinātajam, jāizvēlas kāds no nodokļu režīmiem:
Vispārējā nodokļu režīmā ar iedzīvotāju ienākuma nodokli apliekamais ienākums ir starpība starp saimnieciskās darbības ieņēmumiem un izdevumiem saimnieciskās darbības nodrošināšanai. Pašnodarbinātais IIN maksā reizi gadā. To aprēķina, iesniedzot gada ienākumu deklarāciju. Tajā tiek iekļauti visi personas gada laikā gūtie ienākumi un izdevumi, jo IIN aprēķina no kopējiem gada ar nodokli apliekamajiem ienākumiem. Kopējos ienākumos ieskaita gan saimnieciskās darbības ienākumus, gan citur, piemēram, algotā darbā, gūtos ienākumus. Apliekamā ienākuma noteikšanai (samazināšanai) ņem vērā neapliekamo minimumu, atvieglojumus, attaisnotos izdevumus.
IIN likme ir progresīva – tā mainās, ņemot vērā ienākumu lielumu:
Saimnieciskās darbības veicējiem obligātā gada ienākumu deklarācija par iepriekšējo gadu jāiesniedz no 1. marta līdz 1. jūnijam, bet, ja ienākumi gadā pārsniedz 78 100 eiro, tad no 1. aprīļa līdz 1. jūlijam.
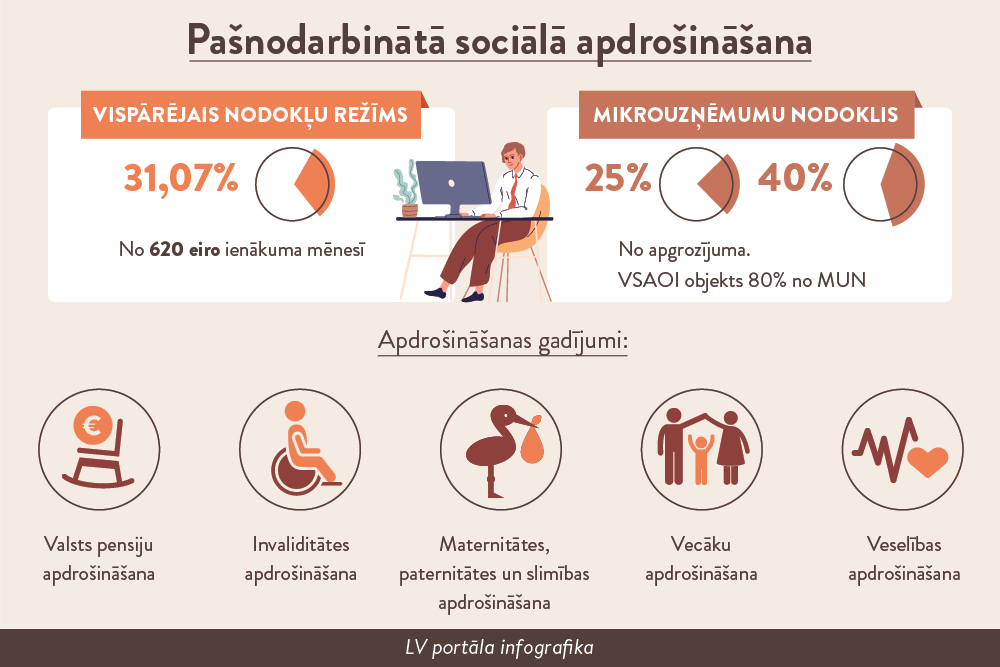
Vispārējā nodokļu režīmā valsts sociālās apdrošināšanas obligātās iemaksas jāveic reizi ceturksnī par mēnešiem, kuros ir ienākumi:
Visas deklarācijas jāiesniedz VID elektroniskās deklarēšanas sistēmā (EDS), un tām ir pieejamas sagataves.
EDS, aizpildot “Pašnodarbinātā vai darba ņēmēja ziņojumu” un norādot tajā savus ienākumus, maksājamo VSAOI apmēru aprēķinās automātiski.
Mikrouzņēmumu nodokļa likme ir 25% no apgrozījuma. Mikrouzņēmumu nodoklis (MUN) ietver sociālo apdrošināšanu un iedzīvotāju ienākuma nodokli. MUN maksātāja sociālajai apdrošināšanai tiek novirzīti 80% no samaksātā nodokļa, bet 20% – iedzīvotāju ienākuma nodoklim. MUN deklarāciju iesniedz par ceturksni. MUN maksā no apgrozījuma (ieņēmumiem), izdevumi netiek atskaitīti. Nav neapliekamā minimuma, kā arī nepiemēro atvieglojumus. MUN maksātājs var izmantot saimnieciskās darbības ieņēmumu kontu.
Arī MUN maksātājs kā pašnodarbinātais ir apdrošināts pensijai, invaliditātei, slimībai, maternitātei, vecāku un veselības apdrošināšanai.
Informācija par nodokļu režīmiem pieejama VID tīmekļvietnē. Tajā ir izklāstīts, kā nodokļi tiek maksāti katrā attiecīgajā režīmā.
VID EDS sadaļā “Sarakste ar VID” nodokļu maksātājs var noskaidrot jautājumus individuālā situācijā.
Uzzini vairāk LV portāla publikācijās >>
Viena kalendāra mēneša ietvaros sniedzam 200 e-konsultācijas.
Tā kā limits ir sasniegts, jautājumu varēsi iesniegt, sākot no nākamā mēneša 1.dienas.
Iespējams, ka atbilde uz līdzīgu jautājumu jau ir sniegta, tāpēc izmanto e-konsultāciju meklētāju!