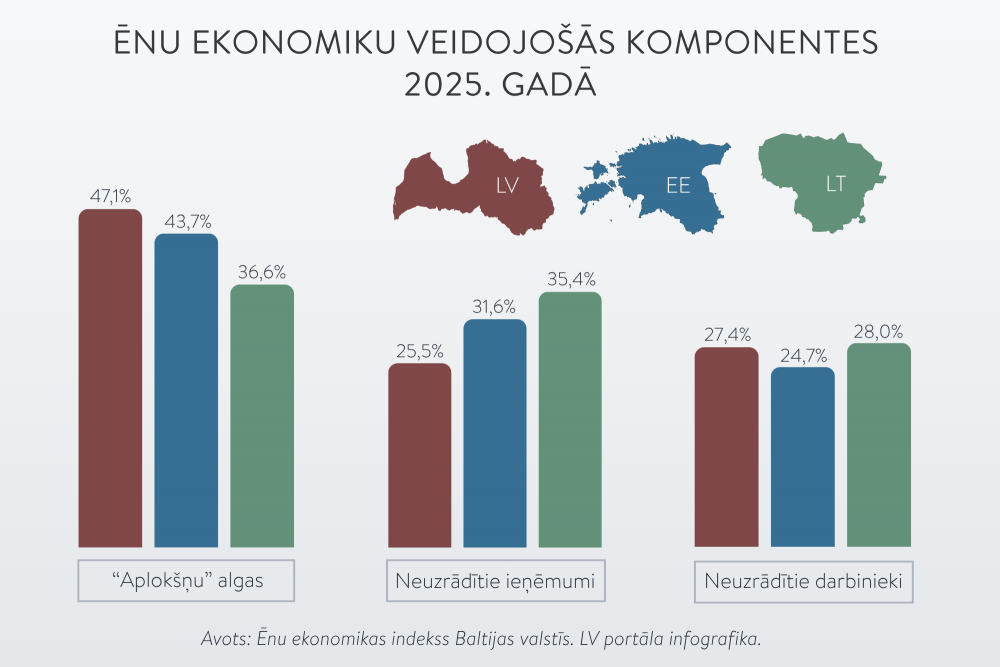
Ēnu ekonomika veido ievērojamu daļu no kopējām ekonomiskajām aktivitātēm daudzās pasaules valstīs, radot negatīvas sekas. Piemēram, var nākties samazināt finansējumu dažādiem valsts sniegtajiem pakalpojumiem vai arī tie ir jāfinansē uz aizņēmumu rēķina tamdēļ, ka privātpersonas un uzņēmumi izvairās no nodokļu maksāšanas (Litina un Pavilovs, 2016; Kūrejs un līdzautori, 2017). Tāpat var ciest ekonomikas izaugsme, t. sk. tādēļ, ka nevajadzīgi tiek tērēti lieli resursi ēnu ekonomikas apkarošanai (Ačima un līdzautori, 2017).
Uzņēmumu un līdz ar to ekonomikas izaugsmi var traucēt arī tas, ka mēdz pieaugt kredīta izmaksas biznesam, jo slēptā naudas plūsma un aktīvi kalpo kā vājš nodrošinājums vai apliecinājums kreditoriem (Kapaso un Džapelli, 2013; Kūrejs un līdzautori, 2017). Savukārt Litinas un Pavilova (2016) teorētiskais ietvars skaidro, kā augsta korupcija var radīt pašpastiprinošu nodokļu nemaksāšanas ciklu, ko ir grūti pārvarēt un kā rezultātā sabiedrisko labumu nodrošināšanai tiek tērēta zema IKP procentuālā daļa. Protams, praksē pastāvēs arī uzņēmumi, kas lielākus ieņēmumus no nodokļu izvairīšanās uztvers kā pietiekamu kompensāciju lielākām kredītu izmaksām. Tāpat praksē ne vienmēr ēnu ekonomika būs neproduktīva, sevišķi īstermiņā un vietās ar mazāk attīstītu institucionālo vidi (Sauka, 2008).
Ņemot vērā ēnu ekonomikas teorētisko un empīrisko ietekmi, liela uzmanība tiek pievērsta dažādiem mēģinājumiem novērtēt ēnu ekonomikas apjomu (piemēram, ESAO, 2002; Buehn un Schneider, 2017; Putniņš un Sauka, 2015).
Tomēr līdz šim maz ir pētīta saikne starp ēnu ekonomiku un uzņēmumu finansiālo attīstību.
Tas ir pārsteidzoši, ņemot vērā iepriekšminētos argumentus par spēcīgo saikni starp uzņēmumu iesaistīšanos ēnu ekonomikā un to izaugsmi, ko lielā mērā var ietekmēt tieši piekļuve finansējumam. Tādēļ mēs savā pētījumā analizējam, kā uzņēmumu iesaistīšanās ēnu ekonomikā ietekmē to piekļuvi finansējumam un uzņēmuma kapitāla struktūru. Mēs izmantojam datu kopu, kas balstīta uz ikgadējām, reprezentatīvām uzņēmumu īpašnieku–vadītāju aptaujām no Latvijas, Lietuvas un Igaunijas laika posmā no 2011. līdz 2022. gadam. Ik gadu katrā valstī profesionāla datu vākšanas kompānija, izmantojot telefona intervijas, intervē aptuveni 500 respondentus.
Vispirms mēs pētījām, kā uzņēmuma iesaistīšanās ēnu ekonomikā ietekmē tā piekļuvi finansējumam.
Galvenais secinājums, kas izriet no pētījum datiem: jo vairāk uzņēmums iesaistās ēnu ekonomikā, jo zemāka ir tā piekļuve ārējam kapitālam.
Tālāk mēs pētījām, kā ierobežotā piekļuve finansējumam ietekmē šī uzņēmuma izaugsmi, ko atspoguļo nodarbinātības līmenis. Vispirms mēs atklājām, ka ārējā kapitāla pieejamība uzlabo uzņēmuma spēju palielināt nodarbinātību. Apvienojot šos rezultātus ar iepriekšējiem atklājumiem, mēs apstiprinājām, ka uzņēmuma iesaistīšanās ēnu ekonomikā negatīvi ietekmē tā spēju palielināt nodarbinātību netieši, izmantojot kapitāla struktūru kā starpnieku, un kvantificējām šo ietekmi.
Visbeidzot, mēs izpētījām kopējo netiešo ekonomisko ietekmi, ko rada uzņēmumu ierobežotā piekļuve finansējumam, jo tie ir iesaistījušies ēnu ekonomikā Baltijas valstīs. Lai gan uzņēmumu līmenī mēs atklājām, ka ietekme ir relatīvi neliela, kopējā ietekme uz nodarbinātību Baltijas valstīs ir ievērojama, samazinot tās izaugsmi par aptuveni 55% pēdējo desmit gadu laikā. Te gan jāatzīmē, ka mēs aplūkojam tikai vienu kanālu, caur kuru šī ietekme varētu materializēties. Tādējādi mēs nemērījām pilnīgu ietekmi, ko ēnu ekonomikas izskaušana varētu atstāt uz izaugsmi un nodarbinātību, jo citi kanāli paliek neizmantoti.
Mēs secinām, ka viena procentpunkta pieaugums apmērā, kādā uzņēmums nepietiekami uzrāda savu darbību, samazina tā pieeju finansējumam par 0,3–0,8%. Turklāt ierobežotā piekļuve finansējumam samazina uzņēmuma nodarbinātības pieaugumu par 0,003–0,007 procentpunktiem.
Lai gan ietekme uzņēmuma līmenī ir samērā neliela, kopējā ietekme uz Baltijas valstīm ir ievērojama.
No 2011. līdz 2022. gadam ēnu ekonomika ir iznīcinājusi aptuveni 100 tūkstošus darbavietu trijās valstīs, samazinot nodarbinātības pieaugumu par 55%. Naudas izteiksmē tas ir 920 miljonu eiro samazinājums kopējā Baltijas valstu IKP.
Šis ir viens no pirmajiem mēģinājumiem kvantitatīvi novērtēt ēnu ekonomikas ietekmi uz kreditēšanu un nodarbinātības līmeņa pieaugumu, izmantojot datus, kas iegūti ilgstošākā periodā. Šī pētījuma rezultāti varētu veicināt padziļinātu izpratni par uzņēmumu uzvedību , t. i., izvairīšanos no nodokļu maksāšanas, un atbilstošo ekonomisko ietekmi uz nodarbinātību. Mēs arī uzskatām, ka politikas veidotāji varētu izmantot mūsu rezultātus, lai noteiktu veidus, kā labāk apkarot ēnu ekonomikas sekas un novērtēt ekonomiskās sekas, ko rada uzņēmumu iesaistīšanās ēnu ekonomikas aktivitātēs.
Tāpat mūsu atklājumi izceļ pašreizējo politikas iniciatīvu nozīmi ēnu ekonomikas mazināšanai Baltijas valstīs, un tos var izmantot citās Eiropas Savienības valstīs, kā arī ārpus tām.
Proti, pētījuma rezultāti parāda, ka vieglāka piekļuve ārējam kapitālam ievērojami samazinātu ēnu ekonomikas ietekmi uz ekonomiku.
Ņemot vērā, cik mazu ietekmi uzņēmumu līmenī rada iesaistīšanās ēnu ekonomikā, neliela tās samazināšanās nozīmētu ievērojamu ekonomisko ieguvumu. Tā kā mūsu aplūkotā ietekme tiek pārnesta caur kapitāla struktūru, šī kanāla slēgšana, padarot finansējumu pieejamāku, ļautu valdībām sasniegt mūsu pētījumā kvantitatīvi noteiktos potenciālos ieguvumus. Šis ieteikums darbojas, ja vadītāji rīkojas racionāli un maina savas preferences resursu iegūšanai no savas uzņēmējdarbības nepietiekamas uzrādīšanas uz formālāku avotu izmantošanu (aizņemšanos no finanšu iestādēm), jo pēdējie kļūst lētāki. Tāpēc viņu izglītošana par formālāku avotu izmantošanas priekšrocībām un mudināšana darboties formāli ir izšķirīgs solis šajā procesā.
Mēs atzīstam, ka pastāv vairāki ierobežojumi, kas varētu pasliktināt šī pētījuma kvalitāti. Pirmkārt, relatīvi mazais izlases lielums varētu nebūt pietiekami reprezentatīvs attiecībā uz visu populāciju. Lai gan Putniņš un Sauka (2015) izmantoja vairākas metodes, lai nodrošinātu labi sabalansētu izlasi, joprojām ir daudz uzņēmumu vadītāju, kas atteicās piedalīties aptaujā. Turklāt respondenti, iespējams, uz jautājumiem par iesaistīšanos ēnu ekonomikā neatbildēja pilnīgi godīgi, kaut gan Putniņš un Sauka (2015) izmantoja netiešo jautājumu metodi. Tādējādi mūsu konstatētā negatīvās ietekmes pakāpe no iesaistīšanās ēnu ekonomikā jāuzskata par to apakšējo robežu – minimumu.
Lai gan mēs apstiprinām negatīvo saistību starp iesaistīšanos ēnu ekonomikā un finansēšanas rādītāja pieaugumu, mēs nepētām lēmumu pieņemšanas procesu, kā šī saistība izpaužas reālajā dzīvē. Tas ir, vai lēmums piedalīties ēnu ekonomikā bija saistīts ar palielinātu naudas plūsmu no neapmaksātajiem nodokļiem, aizstājot nepieciešamību aizņemties? Vai arī kredīta izmaksu dēļ, kas bija pārāk augstas, lai uzņēmums varētu aizņemties no kreditoriem? Lai gan abas iespējas var spēlēt lomu vienlaikus, pēdējā mums šķiet visnozīmīgākā, un tā tiek plašāk uzsvērta arī sabiedriskajos medijos. Piemēram, kādā viedokļa rakstā finanšu speciālists min apšaubāmus kapitāla avotus, sliktu nodokļu saistību izpildi un iesaistīšanos ēnu ekonomikā kā dažus no iemesliem, kas noved pie augstākām kredītu likmēm un zemākām aizņēmumu likmēm reģionā (Danēvičs, 2023). Vairāk empīrisku pētījumu palīdzētu šo jautājumu izprast labāk.
Mēs konstatējam, ka uzņēmumu iesaistīšanās ēnu ekonomikā kavē nodarbinātības pieaugumu, taču mēs nepētām, vai iesaistīšanās ēnu ekonomikā jebkādā veidā palīdz uzņēmumiem. Dažos gadījumos, ņemot vērā parāda starpniecības izmaksas, var būt racionāli piedalīties ēnu ekonomikā. Piemēram, finansiāli grūtībās nonākuša uzņēmuma parāda starpniecības izmaksas var novest pie pārmērīgi augstām procentu likmēm, atstājot ēnu ekonomiku kā vienīgo iespēju iegūt resursus. Šāds scenārijs liek izpētīt ēnu ekonomiku kā izdzīvošanas mehānismu, kas palīdz uzņēmumam pārvarēt finansiāli grūtus laikus, kā arī noskaidrot, kādus citus plusus un mīnusus uzņēmumu vadītāji apsver. Piemēram, Putniņš un Sauka (2015) atklāj, ka viņu aptaujas dalībnieki iesaistīšanos ēnu ekonomikā attaisno ar uzņēmuma konkurētspējas pieaugumu, ko veicinājusi izvairīšanās no nodokļu maksāšanas. Tomēr viņi nepēta, cik veiksmīga šāda taktika ir reālajā dzīvē.
Visbeidzot, lai gan mēs uzskatām, ka ēnu ekonomikas negatīvā ietekme uz uzņēmumu nodarbinātības pieaugumu, izmantojot to piekļuvi kredītiem, šķiet neliela, salīdzinot ar kopējo ietekmi uz ekonomiku, mēs vēlētos vērst pētnieku uzmanību uz citiem kanāliem, caur kuriem varētu materializēties ēnu ekonomikas negatīvās sekas. Iepriekšējie pētījumi pēta, kā izvairīšanās no nodokļu maksāšanas var izraisīt zemu sabiedrisko labumu nodrošinājumu vai papildu valsts parādu uzņemšanos (Litina & Pavilovs, 2016; Kūrejs un līdzautori, 2017), kā resursi tiek izšķērdēti uzraudzības un izvairīšanās darbībām, kas kavē ekonomikas izaugsmi (Ačima un līdzautori, 2017) un kā uzņēmumu iesaistīšanās ēnu ekonomikā rada augstākas kredīta izmaksas (Kapaso un Džapelli, 2013). Tomēr pastāv garš saraksts ar citiem kanāliem, caur kuriem varētu izpausties ēnu ekonomikas ietekme. Uzņēmumu līmenī nodarbinātības pieaugumu varētu kavēt arī paaugstināti juridiskie riski, samazinātas investīcijas vai samazināta patērētāju uzticēšanās. Papildu pētījumi varētu vēl vairāk palīdzēt atklāt, kā ēnu ekonomikas negatīvās sekas ir lielākas par tās lielumu IKP izteiksmē.
Pētījums līdzfinansēts Latvijas Zinātnes padomes fundamentālo un lietišķo pētījumu projektu programmas (FLPP) projekta “Nevienlīdzīgās ēnas: neformalitāte, radniecība un nodokļu morāle Latvijā” (Nr. lzp-2025/1-0346) ietvaros.
Atsauces
Ačima, M. V., Borlea, S. M. & Miron, M. G. A. (2017). Korupcija, ēnu ekonomika un ekonomikas izaugsme: empīrisks pētījums Europas Savienības valstīs. Studia Universitatis “Vasile Goldis” Arad – Economics Series, 27(2), 19–32. Iegūts no https://intapi.sciendo.com/pdf/10.1515/sues-2017-0006.
Buehn, A. un Schneider, F. (2017). Ēnu ekonomika: novērtēšanas metodes, problēmas, rezultāti un atklātie jautājumi. Open Economics, 1 , 1.–29. lpp. Iegūts no https://www.degruyter.com/document/doi/10.1515/openec-2017-0001/html.
Kapaso, S. un Džapelli, T. (2013). Finanšu attīstība un ēnu ekonomika. Attīstības ekonomikas žurnāls, 101 , 167.–178. lpp. Iegūts no https://doi.org/10.1016/j.jdeveco.2012.10.005.
Kūrejs, A., Džumaševs, R. un Šneiders, F. (2017). Kā korupcija ietekmē valsts parādu? Empīriska analīze. Pasaules attīstība, 90 , 115.–127. lpp. Iegūts no https://doi.org/10.1016/j.worlddev.2016.08.020.
Danēvičs, K. (2023). Kārlis Danēvičs: Gribu kliedēt dažus mītus, kas kultivē greizu priekšstatu par bankām (Kārlis Danevičs: I want to dispel some myths that cultivate a wrong idea about banks). Delfi Bizness. Iegūts no https://www.delfi.lv/bizness/versijas/karlis-danevics-gribu-kliedet-dazus-mitus-kas-kultive-greizu-prieksstatu-par-bankam.d?id=55436844.
Litina, A. un Pavilovs , T. (2016). Korupcija, nodokļu nemaksāšana un sociālās vērtības. Journal of Economic Behavior & Organization, 124, 164.–177. lpp. Iegūts no https://doi.org/10.1016/j.jebo.2015.09.017.
ESAO (2002). Nenovērojamās ekonomikas mērīšana: rokasgrāmata. ESAO, Parīze. Iegūts no https://www.elibrary.imf.org/display/book/9789264197459/9789264197459.xml.
Putniņš , T., & Sauka, A. (2015). Ēnu ekonomikas mērīšana, izmantojot uzņēmumu vadītājus. Journal of Comparative Economics , 43 , 471–490. Iegūts no https://doi.org/10.1016/j.jce.2014.04.001.
Sauka, A. (2008). Produktīva, neproduktīva un destruktīva uzņēmējdarbība: teorētisks un empīrisks pētījums. Franfurt am Main: Peter Lang GmbH.