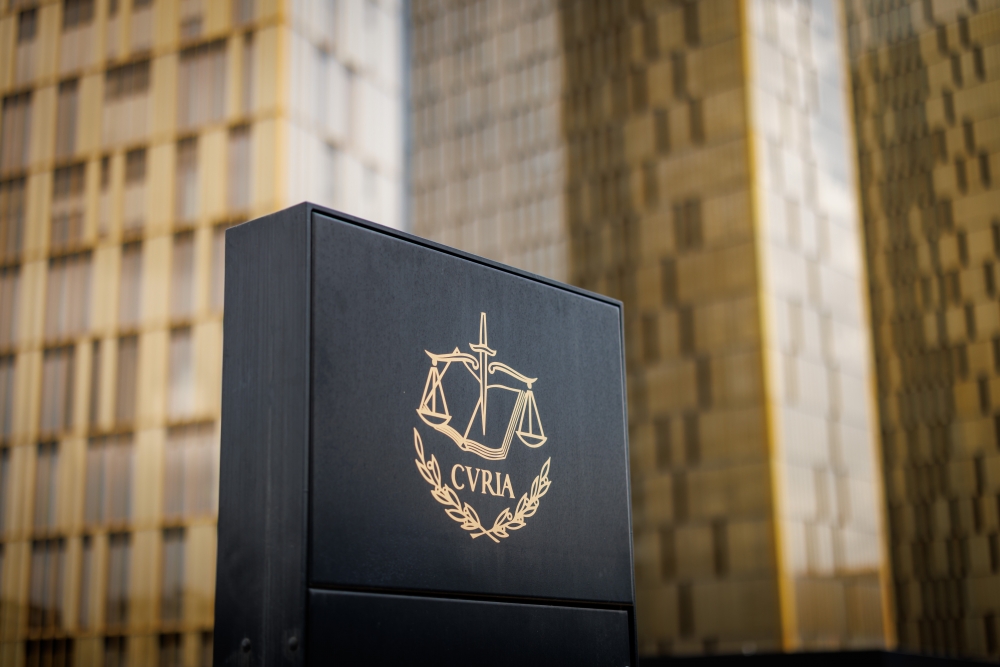
Attēlā Eiropas Savienības Tiesas ēka.
FOTO: Daniel Karmann (DPA/ScanPix).
Krāpnieki bieži vien izmanto pikšķerēšanu, lai izvilinātu datus un piekļūtu citu naudas kontiem. Vienlaikus, ja no konta bez personas piekrišanas ir pazudusi nauda, tiesību aktos noteiktos gadījumos ir paredzēta iespēja nekavējoties saņemt šo līdzekļu atmaksu. Eiropas Savienības Tiesa savā nesenajā spriedumā precizējusi, kad bankām un citiem maksājumu pakalpojumu sniedzējiem ir pienākums tūlītēji atmaksāt naudu un kad atbildība par zaudējumiem jāuzņemas pašam klientam.
|
Kāda Polijas bankas kliente kļuva par pikšķerēšanas6 uzbrukuma upuri, proti, krāpnieks izlikās, ka ir ieinteresēts iegādāties priekšmetu, ko viņa pārdeva tiešsaistes izsoļu portālā. Krāpnieks atsūtīja sievietei krāpniecisku saiti, kas bija paredzēta tirdzniecības platformas pārdošanas darījuma apstiprināšanai. Izmantojot šo saiti, sieviete pieslēdzās tīmekļvietnei, kurā bija atdarināts viņas bankas tīmekļvietnes izskats, un ievadīja tajā savus internetbankas pieslēgšanās datus. Izmantojot šos datus, krāpnieks no klientes bankas konta pārskaitīja summu, kas līdzvērtīga aptuveni 700 eiro.
Nākamajā dienā bankas kliente paziņoja policijai un arī savai bankai par krāpniecisko darījumu, tomēr banka atteicās atmaksāt neautorizētā maksājuma darījuma summu, uzskatot, ka kliente rupjas neuzmanības dēļ ir pieļāvusi šo darījumu un nav izpildījusi pienākumu glabāt drošībā personalizētos autentifikācijas līdzekļus un nenodot tos nepilnvarotām personām.
Saņemot bankas atteikumu, kliente vērsās Polijas tiesā, prasot bankai atmaksāt zaudējumus aptuveni 700 eiro apmērā.
Polijas tiesa uzdeva Eiropas Savienības Tiesai (EST) prejudiciālo7 jautājumu, proti, vai saskaņā ar Eiropas Savienības (ES) tiesībām maksājumu pakalpojumu sniedzējs var atteikties maksātājam nekavējoties atmaksāt neautorizēta maksājumu darījuma summu tad, ja zaudējumi, kas saistīti ar neautorizēto maksājumu darījumu, maksātājam ir radušies, pieļaujot rupju neuzmanību.
EST, izskatot Polijas tiesas uzdoto jautājumu, uzsvēra8, ka Maksājumu pakalpojumu direktīvas 73. panta 1. punktā ir paredzēts tikai viens izņēmums no tūlītējas atmaksas pienākuma, proti, gadījums, kad maksājumu pakalpojumu sniedzējam ir pamatots iemesls aizdomām par krāpšanu un ja tas rakstiski dara zināmus šos iemeslus kompetentajai valsts iestādei.
Līdz ar to maksājumu pakalpojumu sniedzējs nevar atteikties nekavējoties atmaksāt klientam neautorizēta maksājumu darījuma summu ar pamatojumu, ka klients šo darījumu veicis, iespējams, rupjas neuzmanības dēļ (piemēram, ja maksājumu pakalpojuma sniedzējs uzskata, ka klients nav ievērojis maksājumu pakalpojumu lietotāja pienākumus).
|
Vienlaikus EST norādīja, ka atbilstoši ES tiesībām ir nošķirams jautājums par neautorizēta maksājuma darījuma summas tūlītējo atmaksu no jautājuma par to, kam galu galā būs jāsedz ar šo darījumu saistītie zaudējumi. Proti, maksājumu pakalpojumu sniedzējs var pēc tam prasīt klientam atlīdzināt izdevumus, kas radušies tūlītējās atmaksas dēļ, ja maksājumu pakalpojumu sniedzējs pierāda9, ka šie zaudējumi ir radušies klienta vainas dēļ10, t. i., ja klients rīkojies krāpnieciski, ar tīšu nodomu vai rupjas neuzmanības dēļ, nepildot vienu vai vairākus Maksājumu pakalpojumu direktīvas 69. pantā izklāstītos pienākumus (piemēram, veikt visus vajadzīgos pasākumus, lai nodrošinātu savu personalizēto drošības datu drošību).
EST uzsvēra, ka šāda pieeja atbilst mērķim nodrošināt augstu patērētāju aizsardzības līmeni: ja maksājumu pakalpojumu sniedzējam jau no paša sākuma tiktu atļauts atteikties no atmaksas, atsaucoties uz rupju klienta neuzmanību, tad Maksājumu pakalpojumu direktīvā nostiprinātais tūlītējās atmaksas pienākums zaudētu savu iedarbību un uzliktu patērētājam nesamērīgu slogu savu tiesību aizstāvēšanā (it īpaši iespējamo tiesāšanās izmaksu dēļ).
|
1 Eiropas Parlamenta un Padomes Direktīva (ES) 2015/2366 (2015. gada 25. novembris) par maksājumu pakalpojumiem iekšējā tirgū, ar ko groza Direktīvas 2002/65/EK, 2009/110/EK un 2013/36/ES un Regulu (ES) Nr. 1093/2010 un atceļ Direktīvu 2007/64/EK (Dokuments attiecas uz EEZ).
2 Skat. Maksājumu pakalpojumu un elektroniskās naudas likuma 82. pantu, Maksājumu pakalpojumu direktīvas 69. pantu.
3 Saskaņā ar Maksājumu pakalpojumu direktīvas 64. pantu piekrišanu izpildīt maksājumu darījumu vai vairākus maksājumu darījumus dod tādā formā, par kādu maksātājs un maksājumu pakalpojumu sniedzējs ir vienojušies. Piekrišanu izpildīt maksājumu darījumu var dot arī ar maksājuma saņēmēja vai maksājumu iniciēšanas pakalpojumu sniedzēja starpniecību. Ja piekrišana nav dota, tad maksājumu darījumu uzskata par neautorizētu.
4 Skat. Maksājumu pakalpojumu direktīvas 73. panta 1. punktu; Maksājumu pakalpojumu un elektroniskās naudas likuma 86. pantu.
5 Skat. Maksājumu pakalpojumu un elektroniskās naudas likuma 87. pantu, Maksājumu pakalpojumu direktīvas 73. panta 1. punktu un 74. panta 1. punktu.
6 Pikšķerēšana (phishing – angļu val.) ir krāpšanas veids, kurā noziedznieki uzdodas par uzticamiem avotiem (piemēram, banku, valsts iestāžu vai pazīstamu uzņēmumu darbiniekiem), lai ar viltus e-pasta vēstuļu, īsziņu vai vietņu starpniecību izvilinātu datus, ko izmantot ļaunprātīgos nolūkos (piemēram, lai piekļūtu bankas kontiem).
7 Ar lūgumu sniegt prejudiciālu nolēmumu dalībvalstu tiesas lietas iztiesāšanas gaitā var uzdot jautājumus EST par ES tiesību interpretāciju vai ES akta spēkā esību. EST neiztiesā pašu pamatlietu. Valsts tiesai tā ir jāatrisina atbilstīgi EST nolēmumam. Šis nolēmums ir vienlīdz saistošs arī citām dalībvalstu tiesām, ja tām jāatrisina līdzīga problēma.
8 EST 2026. gada 15. oktobra spriedums lietā Nr. C-70/25.
9 Maksājumu pakalpojumu sniedzēja pierādīšanas pienākums noteikts Maksājumu pakalpojumu direktīvas 72. panta 2. punktā.
10 Skat. Maksājumu pakalpojumu direktīvas 74. pantu.
Noziedzīgi iegūtu līdzekļu legalizācijas, terorisma un proliferācijas finansēšanas novēršanas (NILLTPFN) sistēma
“Moneyval” 6. kārtas novērtējuma ziņojums 2026. gada februārī
Nacionālais NILLTPF risku novērtēšanas ziņojums par 2023–2025. gadu
Nacionālais NILLTPF risku novērtēšanas ziņojums par 2020.–2022. gadu (NRA 2023)
Nacionālā finanšu noziegumu novēršanas un apkarošanas stratēģija (apstiprināta 10.01.2024.)
NILLTPFN pasākumu plāns 2024.–2026. gadam (spēkā no 02.05.2024)
12 rīcības virzieni:
1. Riski, politika un koordinācija
5. Juridiskās personas un veidojumi
7. Noziedzīgi iegūtu līdzekļu legalizācijas izmeklēšana un kriminālvajāšana
8. Konfiskācija
9. Terorisma finansēšanas izmeklēšana un kriminālvajāšana
10. Terorisma finansēšanas preventīvie pasākumi un finanšu sankcijas
NILLTPFN nozīme un sistēmas attīstība
Finanšu noziegumi un noziedzīgi iegūtu līdzekļu atrašanās civiltiesiskajā apritē ne tikai ļauj noziedzniekiem gūt labumu no izdarītajiem noziedzīgajiem nodarījumiem, bet kropļo tirgu un konkurētspējīgu uzņēmējdarbību, apdraud nacionālo un starptautisko drošību, kā arī valsts starptautisko reputāciju.
Eiropas Padomes noziedzīgi iegūtu līdzekļu legalizācijas un terorisma finansēšanas novēršanas ekspertu komiteja “Moneyval” 2018. gada 23. augustā publicēja 5. kārtas ziņojumu, kurā novērtēti Latvijā īstenotie NILLTFN pasākumi. No 11 vērtētajām jomām astoņās rādītājs tika novērtēts kā viduvējs, bet divās – zems.
Atbilstoši “Moneyval” novērtēšanas procedūras noteikumiem Latvijai tika piemērota pastiprināta uzraudzība.
Noderīgi resursi
Informācija par valsts reģistriem klientu izpētes veikšanai atbilstoši NILLTPFN prasībām