Attēlā malkas cirtējs.
FOTO: Magnific.com.
Stājušies spēkā grozījumi, ar kuriem Mikrouzņēmumu nodokļa likumā tiks ieviests iesācēju mikrouzņēmumu nodoklis. Tam raksturīgi īpaši nosacījumi, proti, nodokļa likme ir 10%, būs jāatver saimnieciskās darbības ieņēmumu konts, bet pakalpojumus varēs sniegt tikai fiziskajām personām.
Jauno, mazo nodokli nelieliem ienākumiem paredz grozījumi Mikrouzņēmumu nodokļa likumā, kas stājas spēkā ceturtdien, 15. oktobrī. Tā ieviešana notiks pēc pusgada – iesācēju mikrouzņēmumu nodokļa regulējums piemērojams no 2027. gada 1. aprīļa.
Grozījumi paredz iespēju fiziskajai personai sniegt pakalpojumu citai fiziskajai personai, nereģistrējoties Valsts ieņēmumu dienestā (VID) kā saimnieciskās darbības veicējam vai izvēloties kādu no juridiskās personas formām.
Ar piedāvātajiem grozījumiem fiziskajām personām noteikts vienkāršs veids, kā sniegt pakalpojumus citām fiziskajām personām (piemēram, trenera, dārznieka, privātskolotāja, friziera vai skaistumkopšanas speciālista, santehniķa u. c. ikdienā nepieciešamus pakalpojumus), netērējot laiku un resursus sarežģītam reģistrācijas, grāmatvedības uzskaites vai atskaišu sagatavošanas procesam.
Iecerēts, ka tādējādi mazinās birokrātisko slogu, jo personai tiks nodrošināta iespēja izmantot vienkāršoto nodokļu samaksas risinājumu, vien atverot norēķinu kontu pakalpojuma sniegšanas iestādē (bankā). Pārējā informācijas apmaiņa, nodokļa ieturēšana un samaksa valsts budžetā notiek starp pakalpojuma sniegšanas iestādi un VID, paskaidrots grozījumu anotācijā.
Pārejas noteikumos norādīts, ka no nākamā gada 1. aprīļa likumā tiks ieviestas jaunas definīcijas.
Tas ir mikrouzņēmumu nodoklis, ko maksā fiziskā persona par mazās saimnieciskās darbības apgrozījumu saskaņā ar Mikrouzņēmumu nodokļa likuma 7.2 pantu, izmantojot vienkāršoto nodokļa samaksas risinājumu likuma “Par nodokļiem un nodevām” izpratnē.* Iesācēju mikrouzņēmumu nodoklis ietver mazās saimnieciskās darbības veicēja iedzīvotāju ienākuma nodokli par tā saimnieciskās darbības ieņēmumu daļu.
Tā ir fiziskā persona, kas reģistrēta Valsts ieņēmumu dienestā kā mazās saimnieciskās darbības veicējs un par mazās saimnieciskās darbības apgrozījumu maksā iesācēju mikrouzņēmumu nodokli.
|
XVII nodaļa (146.–150. p.) “Vienkāršotais nodokļa samaksas risinājums” Saimnieciskās darbības ieņēmumu konts – konts, kas atbilst Maksājumu pakalpojumu un elektroniskās naudas likumā noteiktajam terminam “maksājumu konts” un kuru nodokļu maksātājs izmanto vienkāršotā nodokļa samaksas risinājuma ietvaros. Vienkāršotais nodokļa samaksas risinājums – speciāls nodokļa aprēķināšanas, ieturēšanas un uzskaites risinājums, kas piemērojams šajā likumā noteiktajā kārtībā, ievērojot konkrētā nodokļa likuma nosacījumus. |
Atbilstoši grozījumiem Mikrouzņēmumu nodokļa likums papildināts ar plašu 7.2 pantu – “Īpaši noteikumi iesācēju mikrouzņēmumu nodokļa maksātājiem”. Likuma 7.2 pantā regulējums izteikts 23 daļās.
Minētajā pantā noteikts, ka šā likuma izpratnē mazā saimnieciskā darbība ir fiziskās personas saimnieciskā darbība, kuras ietvaros fiziskā persona ražo un pārdod preces vai sniedz pakalpojumus tikai fiziskajai personai, kas šīs preces vai pakalpojumus neiegādājas saimnieciskās darbības ietvaros, un taksācijas perioda apgrozījums nepārsniedz 12 000 eiro.
Pastāv gan nosacījumi tiem, kuri varēs pieteikties iesācēju mikrouzņēmumu nodokļa maksāšanai un saimnieciskās darbības ieņēmumu konta atvēršanai (nav reģistrēta saimnieciskā darbība; tā nav reģistrēta arī divus iepriekšējos taksācijas periodus), gan ierobežojumi (vienlaikus ar mazo saimniecisko darbību nevar veikt citu saimniecisko darbību, kā arī nevar nodarbināt citas personas).
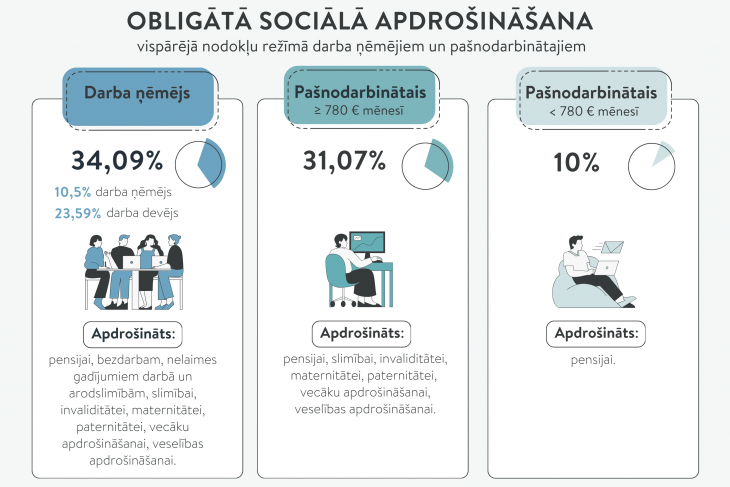
Iesācēju mikrouzņēmumu nodokļa likme ir 10 procenti.
Iesācēju mikrouzņēmumu nodokļa regulējumā noteikts, ka šī nodokļa maksātājs ir tiesīgs taksācijas periodā mainīt izraudzīto iesācēju mikrouzņēmumu nodokļa maksātāja statusu un kļūt par mikrouzņēmumu nodokļa vai iedzīvotāju ienākuma nodokļa, vai uzņēmumu ienākuma nodokļa maksātāju.
Saistībā ar jaunievedumu Mikrouzņēmumu nodokļa likumā veikti grozījumi likumā “Par nodokļiem un nodevām” un grozījumi likumā “Par iedzīvotāju ienākuma nodokli”.