LV portāls

Labdien! Esmu saimnieciskās darbības veicējs, grāmatvedību kārtoju vienkāršā ieraksta sistēmā un neesmu PVN maksātājs. Saimnieciskā darbība ir veikta visu 2026. gadu. 2026. gada 20. septembrī plānoju iegādāties un sākt izmantot saimnieciskajā darbībā datoru 2418 EUR vērtībā. Dators tiks reģistrēts kā pamatlīdzeklis, un nolietojumu plānoju aprēķināt pēc lineārās metodes 3 gadu periodā. Cik saprotu, 2026. gadā IIN vajadzībām aprēķināmais pamatlīdzekļa nolietojums būtu 806 EUR (2418/3) neatkarīgi no tā, ka pamatlīdzeklis iegādāts septembrī. Vēlos precizēt, kā šajā gadījumā pamatlīdzekļa nolietojums jāņem vērā, nosakot ikmēneša saimnieciskās darbības ienākumu VSAOI aprēķinam. Vai no septembra līdz decembrim katra mēneša izdevumos VSAOI aprēķinam jāiekļauj: 1. 1/12 no 2026. gada nolietojuma summas – 806/12 = 67,17 EUR mēnesī; vai 2. 1/4 no 2026. gada nolietojuma summas – 806/4 = 201,50 EUR mēnesī, sadalot gada nolietojumu pa mēnešiem, kuros pamatlīdzeklis faktiski tiek izmantots saimnieciskajā darbībā? Ja piemērojams pirmais variants, vai septembrī, kad dators iegādāts un nodots ekspluatācijā 20. septembrī, VSAOI aprēķinam drīkst iekļaut pilnu mēneša nolietojuma summu 67,17 EUR, vai tā jāaprēķina proporcionāli izmantošanas dienām? Būšu pateicīgs arī par norādi uz attiecīgo normatīvā akta normu vai VID metodisko materiālu, kas nosaka šo aprēķinu. Paldies!
LV portāla kompetencē neietilpst grāmatvedības praktisko jautājumu kārtošana saimnieciskās darbības veicēja individuālajā situācijā. Ikvienam nodokļu maksātājam ir pieejami Valsts ieņēmumu dienesta informatīvie materiāli, kuros atbilstoši tiesību aktu normām situācijas tiek paskaidrotas ar piemēriem. Tāpat par tiesību normu piemērošanu jūs varat sazināties ar VID.
Sniedzam vispārēju skaidrojumu:
Saimnieciskajā darbībā izmantojamo pamatlīdzekļu un nemateriālo ieguldījumu uzskaitē un to nolietojuma aprēķināšanā ievēro Ministru kabineta (MK) noteikumu Nr. 322 “Kārtība, kādā individuālie komersanti un citas fiziskās personas, kas veic saimniecisko darbību, individuālie uzņēmumi, zemnieku un zvejnieku saimniecības kārto grāmatvedību vienkāršā ieraksta sistēmā” IV nodaļā paredzētos nosacījumus, likuma “Par iedzīvotāju ienākuma nodokli” 11.⁵ pantu un MK 2010. gada 21. septembra noteikumus Nr. 899 “Likuma "Par iedzīvotāju ienākuma nodokli" normu piemērošanas kārtība”.
Saimnieciskajā darbībā izmantojamo pamatlīdzekļu analītiskai uzskaitei un nolietojuma aprēķināšanai iekārto MK noteikumu Nr. 899 “Likuma “Par iedzīvotāju ienākuma nodokli” normu piemērošanas kārtība” 4.3 pielikumā noteikto veidlapu (1. veidlapa). Noteikumi nosaka saimnieciskajā darbībā izmantoto pamatlīdzekļu noteikšanas un pamatlīdzekļu nolietojuma aprēķināšanas un norakstīšanas kārtību, kā arī pamatlīdzekļu norakstīšanas kārtību dažādās saimnieciskās darbības situācijās.
Valsts ieņēmumu dienesta metodiskajā materiālā “Grāmatvedības uzskaite vienkāršā ieraksta sistēmā” ir sniegta informācija arī par pamatlīdzekļu nolietojuma aprēķināšanu: degresīvo metodi (nolietojums procentos); lineāro metodi (lietderīgās lietošanas laiks gados); iegādātā pamatlīdzekļa reģistrēšanu saimnieciskās darbības žurnālā; paraugi veidlapu aizpildīšanai u. c.
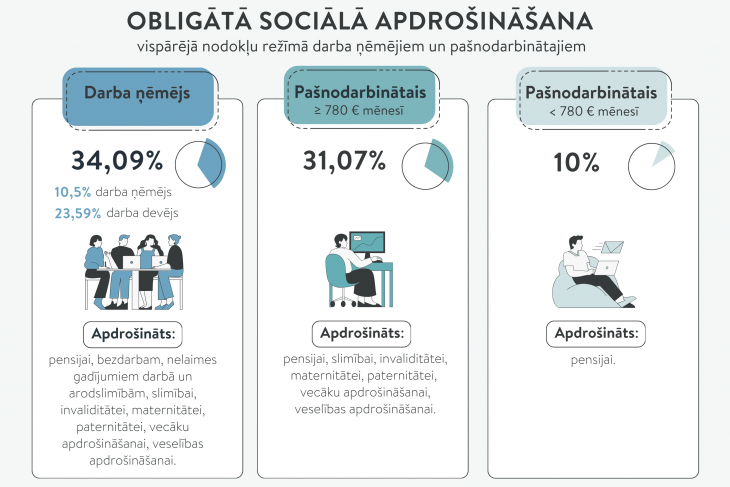
Valsts sociālās apdrošināšanas obligātās iemaksas maksā no ienākumiem, ko aprēķina kā starpību starp konkrētā mēneša ieņēmumiem un izdevumiem.
VID metodiskajā materiālā “Pašnodarbinātā valsts sociālās apdrošināšanas obligātās iemaksas” ir paskaidrots, kā aprēķina obligāto iemaksu objektu, iekļaujot izdevumos pamatlīdzekļu nolietojuma summu.
Piemēri pamatlīdzekļa nolietojuma aprēķināšanā ir izklāstīti arī Valsts ieņēmumu dienesta metodiskajā materiālā “Nodokļu aprēķināšana un uzskaite zvērinātiem tiesu izpildītājiem”.
Plašāk par saimnieciskās darbības veicēja izdevumiem ir ticis skaidrots Valsts ieņēmumu dienesta 2023. gada 16. maija videoseminārā Saimnieciskās darbības veicēja gada ienākumu deklarācijas sagatavošana un izdevumu atskaitīšana, pieejami arī Semināra izdales materiāli un sniegtas atbildes uz seminārā uzdotajiem jautājumiem: Jautājumi un atbildes.
Par tiesību normu piemērošanas jautājumiem individuālā situācijā varat uzzināt, zvanot uz Valsts ieņēmumu dienesta (VID) konsultatīvo tālruni +371 67120000 vai rakstot VID elektroniskās deklarēšanas sistēmā “Sarakste ar VID”.
Par šo tēmu informācija sniegta arī šajās LV portāla publikācijās:


Viena kalendāra mēneša ietvaros sniedzam 200 e-konsultācijas.
Tā kā limits ir sasniegts, jautājumu varēsi iesniegt, sākot no nākamā mēneša 1.dienas.
Iespējams, ka atbilde uz līdzīgu jautājumu jau ir sniegta, tāpēc izmanto e-konsultāciju meklētāju!