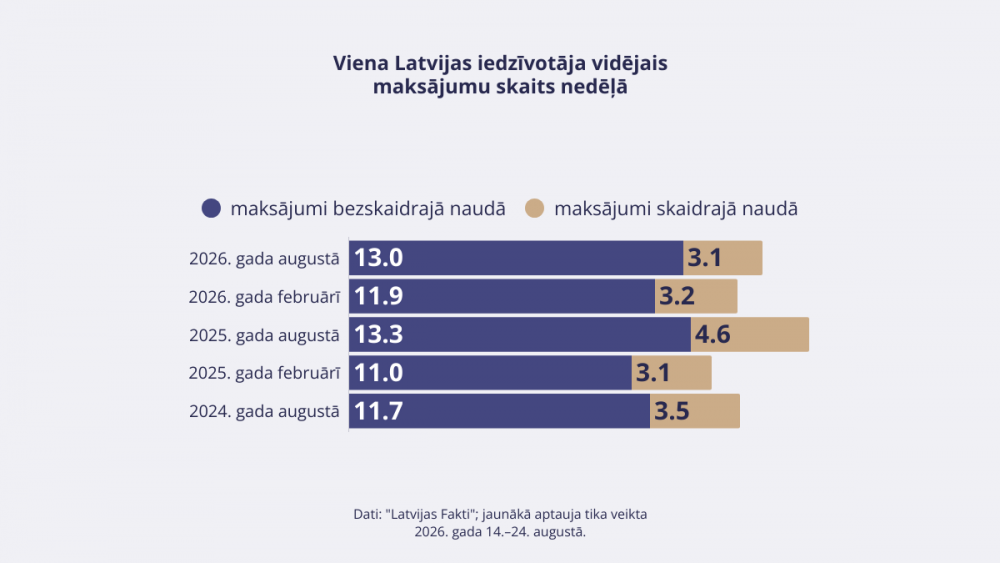
Publicitātes attēls: infografika.
Jaunākā informācija par Latvijas sabiedrības naudas izmantošanas paradumiem "Maksājumu radarā" apkopota, izmantojot tirgus un sociālo pētījumu aģentūras SIA "Latvijas Fakti" veiktās iedzīvotāju aptaujas rezultātus. "Maksājumu radars" tiek publicēts reizi pusgadā un ir pieejams Latvijas Bankas tīmekļvietnē. Pārskata centrālais mērījums ir bezskaidrās naudas un skaidrās naudas maksājumu attiecības dinamika un mijiedarbība (stāvoklis 2026. gada augustā), ko papildina izvērstāka skaitliskā informācija un ekspertu komentāri.
Bezskaidrās un skaidrās naudas attiecība
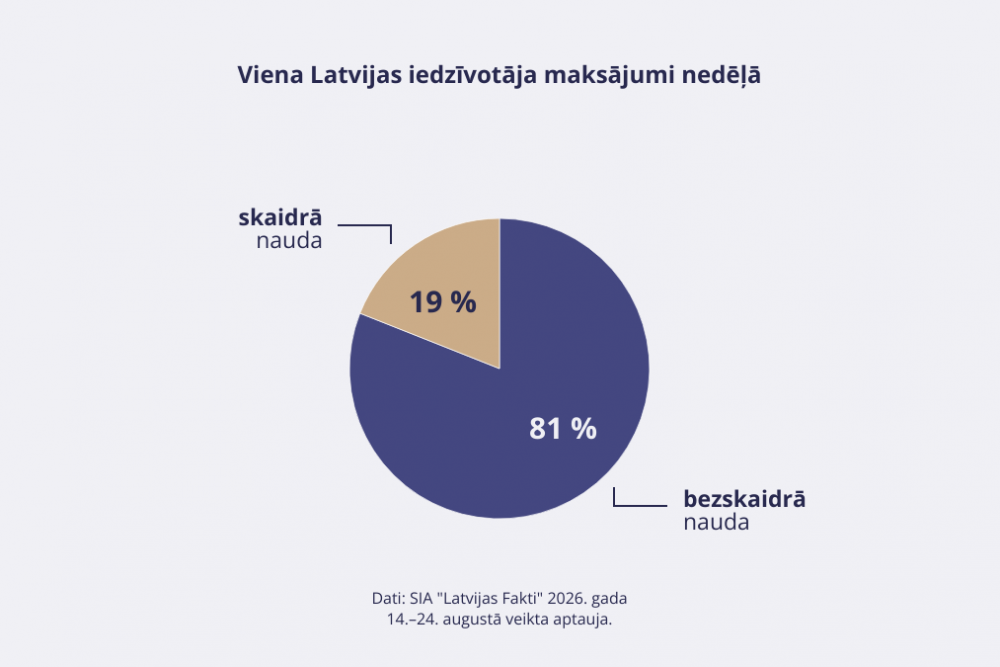
Pirmo reizi bezskaidrās un skaidrās naudas maksājumu attiecība tika mērīta 2017. gada februārī: tad tā bija 58 % maksājumu bezskaidrajā naudā pret 42 % maksājumu skaidrajā naudā. Kopš tā laika bezskaidrās naudas maksājumu īpatsvars pakāpeniski palielinājies un pēdējos gados stabilizējies tuvu 80 %. Tagad šī robeža ir pārsniegta.
2026. gada augustā vidējais viena iedzīvotāja nedēļas laikā veikto maksājumu skaits bija 16.1 (2026. gada februārī – 15.1, bet 2025. gada augustā – 17.9), t. sk. 13 maksājumi bezskaidrajā naudā un 3.1 maksājums skaidrajā naudā. Pēc šo datu dziļākas analīzes "Latvijas Fakti" secina, ka viens pieaugušais Latvijas iedzīvotājs nedēļas laikā veic vidēji 8.2 norēķinus ar maksājumu karti, 4.8 maksājumus internetā un 3.1 norēķinu skaidrajā naudā.
Modernās tehnoloģijas maksājumu jomā
"Maksājumu radara" dati liecina, ka iedzīvotāji arvien biežāk izvēlas norēķināties ar viedtālruni – nu šādu iespēju izmanto jau 34 % Latvijas iedzīvotāju, kas arī ir rekordaugsts līmenis. Viedtālrunis kā norēķinu līdzeklis ievērojami populārāks ir gados jaunākajā sabiedrības daļā, respondentu vecumā līdz 34 gadiem vidū to izmanto vairākums aptaujāto.
Stabili pie 40 % atzīmes atrodas zibmaksājumu lietošana (41 % 2026. gada augustā, 42 % 2026. gada februārī). No iedzīvotājiem, kuri lieto zibmaksājumus, vairāk nekā piektdaļa izmanto iespēju maksāt, norādot tikai saņēmēja tālruņa numuru (21 % 2026. gada augustā, 19 % 2026. gada februārī).
2026. gada augusta vētra aptaujas rezultātus nav ietekmējusi, jo lielākā daļa respondentu atbildes sniedza pirms šiem notikumiem. Tomēr ir audzis satraukums par skaidrās naudas pieejamību – iespējas izņemt skaidro naudu no sava bankas konta 2026. gada augustā apmierināja 75 % aptaujāto (2026. gada februārī – 79 %), bet neapmierināja 14 % (2026. gada februārī – 11 %).
Augusta vētras mācības tiks ņemtas vērā arī skaidrās naudas jomā
"Maksājumu radara" komentāru sadaļā Latvijas Bankas padomes locekle Ilze Posuma analizē augusta vētras mācības.
Augusta vētras laikā tika novēroti vienlaicīgi elektroenerģijas un sakaru traucējumi, kā rezultātā bija traucēta arī tirgotāju un tirdzniecības centru darbība. Tāpēc arī kritisko finanšu pakalpojumu infrastruktūra palīdzēt un pildīt savu funkciju kopumā varēja daļēji. Lielākie postījumi tika nodarīti nakts sākumā, un pēc elektroenerģijas tīkla bojājumu seku iestāšanās sakaru torņi, izmantojot autonomos energoapgādes risinājumus, darbojās vien dažas stundas. No rīta to energoapgādes avoti bija izsmelti un līdz ar to atsevišķās vietās nebija ne elektrības, ne sakaru.
"Tā ir lielā krīzes mācība visas valsts līmenī – bez elektrības un sakariem nedarbojas arī citi risinājumi. Ja tirgotāji nestrādā, tad nav pieejami arī kritiskie finanšu pakalpojumi. Kā to risināt? Šeit nepieciešams valsts līmeņa risinājums, un, iespējams, svarīgāki par kritiskajiem bankomātiem būtu kritiskie sakaru torņi un kritiskie tirgotāji," uzsver I. Posuma.
Latvijas Bankas apkopotā informācija liecina, ka krīzes laikā tika veikti vairāki simti bezsaistes maksājumu veikalos. Lielākā daļa (77 no 94) kritisko bankomātu krīzes laikā darbojās, tiesa, pamatā tas bija vietās, kur nebija elektroapgādes traucējumu vai tie tika operatīvi novērsti. Tikai dažiem kritiskajiem bankomātiem darbības pārrāvums bija ilgāks, nekā to pieļauj regulējums. Problēmas galvenokārt tika konstatētas ar bankomātiem tirdzniecības centros, kas elektrības padeves pārrāvuma dēļ netika atvērti un nebija pieejami iedzīvotājiem. Katru šādu situāciju bankas izvērtē atsevišķi. Vienlaikus ir skaidrs, ka nepieciešams rīkoties, lai ņemtu vērā šīs vētras mācības.
Latvijas Banka jau iepriekš ir vērsusi atbildīgo institūciju uzmanību uz bankomātu pieejamības problēmām un ieteikusi papildu risinājumus. Viens no tiem ir iedzīvotājiem būtisko pakalpojumu centri, kuros vienuviet būtu nodrošināta iespēja iegādāties pirmās nepieciešamības preces, t. sk., izmantojot karšu bezsaistes norēķinus, kā arī piekļūt skaidrajai naudai. Centrus varētu veidot, piemēram, tirdzniecības vietās vai degvielas uzpildes stacijās.
Šādas vietas veidotu paralēli Krīzes vadības centra vadītāja rosinātajiem noturības punktiem, kuros iedzīvotāji saņemtu informāciju, pirmo palīdzību, piekļuvi sakariem u. tml. un kuri būtu būtiski gadījumos, kad kādu iemeslu dēļ tuvāk esošais krīzes veikals nebūtu pieejams vai iedzīvotājiem nebūtu iespējams tur nokļūt.
"Vētras laikā gūtās mācības palīdzēs tuvākajos mēnešos stiprināt valsts kopējo noturību pret krīzēm. Tajā pašā laikā Latvijas Banka aicina ikvienu turpināt rīkoties saprātīgi un tālredzīgi, t. sk. glabāt daļu līdzekļu skaidrā naudā vai veidot uzkrājumu, kas paredzēts krīzes situācijām. Šāds uzkrājums veidojams maza nomināla banknotēs, un ar to vajadzētu pietikt ģimenes nedēļas vajadzībām," aicina Latvijas Bankas padomes locekle.
Tāpat ieteicams laicīgi Latvijas Bankas tīmekļvietnē apzināt dzīvesvietai tuvākos bankomātus, arī kritiskos bankomātus (karti skatīt šeit: https://www.bank.lv/pakalpojumi/bankomatu-karte). Savukārt informācija par bezsaistes maksājumiem pieejama šeit: https://www.bank.lv/aktualitates-banklv/zinas-un-raksti/jaunumi/17789-karsu-maksajumus-bezsaiste-ieviesusi-10-tirdzniecibas-uznemumi. Būtiski atcerēties, ka šādu risinājumu ir iespējams izmantot, tikai fiziski ievietojot karti maksājumu karšu terminālī un ievadot kartes PIN kodu.
Plašāka informācija par kritiskajiem finanšu pakalpojumiem ir pieejama Latvijas Bankas tīmekļvietnē: https://www.bank.lv/darbibas-jomas/klientu-aizsardziba/kritiskie-finansu-pakalpojumi.
Digitālā eiro aprises kļūst arvien skaidrākas
Latvijas Bankas padomes locekle Zita Zariņa "Maksājumu radarā" komentē jaunumus digitālā eiro projektā. Tas atsācis tālāko virzību, Eiropas likumdevējiem beidzot panākot vienošanos par virkni plaši diskutētu aspektu. Priekšā vēl saskaņošana tā saucamajā trialoga procedūrā – jūlijā oficiāli sākās sarunas starp Eiropas Parlamentu, Eiropas Savienības (ES) Padomi un Eiropas Komisiju, lai noslēgtu likumdošanas procesu vienotam digitālā eiro ieviešanas regulējumam.
Tiek cerēts, ka politiskās sarunas un digitālā eiro regulas pieņemšana noslēgsies vēl šogad, lai Eiropas Centrālās bankas (ECB) Padome vēl šī gada beigās varētu pieņemt oficiālu lēmumu un uzsākt pilotprojektus, plānojot digitālā eiro faktisko ieviešanu 2029. gadā.
Z. Zariņa iezīmē virkni nozīmīgu digitālā eiro aspektu, kas ļaus sabiedrībai labāk izprast digitālā eiro projektu un tā ietekmi uz ikviena cilvēka ikdienas dzīvi.
- Digitālais eiro neaizstās skaidro naudu, bet to papildinās
Digitālais eiro būs papildinoša alternatīva esošajiem risinājumiem un jauns veids, kā veikt maksājumus digitālā formā. Tāpat kā skaidrā nauda (banknotes un monētas), arī digitālais eiro būs centrālās bankas nauda. Skaidrā nauda turpinās pastāvēt un būs pieejama cilvēkiem tāpat kā līdz šim, turklāt ES likumdevēji un ECB strādā, lai nostiprinātu skaidrās naudas lietojumu un pieejamību.
- Eiropai būs savs publisks Eiropas mēroga maksājumu risinājums
Ieviešot digitālo eiro, tiks nodrošināta Eiropas maksājumu infrastruktūra, kas balstīsies uz centrālās bankas naudu un Eiropas noteikumiem. Tas mazinās Eiropas atkarību no maksājumu risinājumiem, kas tiek pārvaldīti ārpus Eiropas, un piedāvās papildu risinājumu iedzīvotāju ikdienas digitāliem maksājumiem. Digitālā eiro izplatīšanu un lietošanu nodrošinās Eiropas maksājumu pakalpojumu sniedzēji, ar kuru starpniecību ikviens iedzīvotājs varēs atvērt digitālā eiro kontu un veikt maksājumus.
- Digitālais eiro būs paredzēts galvenokārt ikdienas maksājumiem, nevis uzkrājumu veidošanai
Digitālais eiro būs maksājumu instruments, un ar to varēs maksāt veikalos vai internetā un norēķināties ar citām personām. Lai tas nekļūtu par alternatīvu bankas noguldījumiem un neradītu negatīvas sekas banku darbībai, tiks noteikts limits, cik daudz digitālo eiro var atrasties katra klienta kontā. Taču ikvienam būs iespēja piesaistīt digitālā eiro kontu savam komercbankas kontam, kas nodrošinās iespēju veikt maksājumus arī tad, kad vēlamā pirkuma summa pārsniedz digitālā eiro konta atlikumu (iztrūkstošā summa tiks automātiski paņemta no komercbankas konta un pārskaitīta maksājuma saņēmējam).
- Digitālo eiro varēs izmantot arī bez interneta savienojuma
Digitālais eiro paredz iespēju veikt bezsaistes maksājumus, kas ļaus norēķināties starp cilvēkiem un pie tirgotājiem arī tad, ja konkrētajā brīdī nav interneta vai mobilā tīkla savienojuma. Tas būs īpaši svarīgi vietās ar sliktu savienojumu un situācijās, kad digitālo sakaru darbībā rodas traucējumi.
Latvijā ir ieviesti kritiskie finanšu pakalpojumi, t. sk. bezsaistes maksājumi, bet citur Eiropā šādi risinājumi nav izplatīti, un digitālais eiro mazinās šo ievainojamību. Latvijā tas kalpos kā dublējošs risinājums, kas sniegs lielāku drošību.
- Digitālais eiro tiks veidots, īpašu uzmanību pievēršot privātumam
Veicot tiešsaistes maksājumus ar digitālo eiro, Eirosistēma (to veido ECB un eirozonas nacionālās centrālās bankas) pati nevarēs identificēt konkrēto lietotāju un viņa maksājumus. Savukārt maksājumu pakalpojumu sniedzējam būs pieejama informācija, kas nepieciešama maksājuma apstrādei un normatīvo aktu prasību izpildei. Līdzīgi tas notiek ar bankas kontu šodien.
Savukārt bezsaistes maksājumiem privātuma līmenis būs līdzīgs skaidrajai naudai – informāciju par konkrēto maksājumu zinās tikai maksātājs un tā saņēmējs.
- Digitālais eiro varēs nodrošināt papildu maksāšanas iespēju arī tehnisku traucējumu vai krīzes situācijās
Digitālais eiro tiek veidots ar mērķi nodrošināt maksājumu nepārtrauktību arī sarežģītos apstākļos. Bezsaistes funkcionalitāte ļaus maksāt arī bez interneta vai mobilā signāla. Turklāt digitālā eiro sistēmas arhitektūra paredz risinājumus gadījumiem, kad rodas traucējumi konkrēta maksājumu pakalpojumu sniedzēja darbībā un tas nav sasniedzams digitālā eiro maksājuma izpildei.
Kad mūsu maciņos nonāks jaunās eiro banknotes?
Latvijas Bankas Naudas apgrozības pārvaldes vadītājs Jānis Blūms "Maksājumu radarā" informē par tālākajiem posmiem jauno, 3. sērijas, eiro banknošu izstrādē un emisijā.
Viņš izsaka pateicību ikvienam no 37 137 Latvijas iedzīvotājiem, kas piedalījās sabiedrības aptaujā par nākamā izlaiduma eiro banknošu dizainu. Kopumā aptaujā piedalījās gandrīz 10 miljoni iedzīvotāju. Cilvēki visā Eiropā tika aicināti paust savu viedokli par to, kuru no piedāvātajiem dizainiem divās tēmās – "Eiropas kultūra" un "Upes un putni" – izmantot nākotnes eiro banknotēm.
Sagaidāms, ka šā gada beigās ECB Padome, kurā darbojas arī Latvijas Bankas prezidents Mārtiņš Kazāks, izvēlēsies vienu dizaina priekšlikumu. Tālāk notiks darbs ar izvēlēto dizaina priekšlikumu, lai to praktiski izvietotu uz banknotēm, iekļaujot komplicētas un augsti tehnoloģiskas drošības pazīmes un dažādus reljefa un krāsu elementus, kas nepieciešami gan banknošu pretviltošanas aizsardzībai, gan neredzīgu un vājredzīgu cilvēku atbalstam.
"Naudas izstrāde ir nepārtraukta sacensība starp centrālajām bankām un naudas viltotājiem, un tas ir viens no iemesliem, kāpēc naudas zīmes tiek regulāri atjaunotas un uzlabotas. Sagaidāms, ka jaunajās banknotēs tiks izmantoti dažādi moderni tehnoloģiski risinājumi, kas apgrūtinās dzīvi naudas viltotājiem," akcentē J. Blūms. Jau esošās eiro banknotes ir salīdzinoši labi aizsargātas pret viltojumiem – eirozonā kopumā uz miljonu īstu banknošu 2025. gadā tika reģistrētas 14 viltotas naudas zīmes (salīdzinājumam 2024. gadā – 18 viltotas naudas zīmes uz miljonu īstu banknošu).
Izstrādāt skaistas un drošas eiro banknotes ir tikai viens no soļiem. Būtiski, lai emisijas brīdī tās varētu izmantot bez ierobežojumiem – par jauno naudu būtu informēti kasieri, banknotes pieņemtu tirdzniecības automātos un atpazītu viltojumu atpazīšanas iekārtas, ko izmanto veikalos. Lai to panāktu, ir jāveic nozīmīgs darbs, gan informējot iesaistītos profesionālos naudas lietotājus, gan pārprogrammējot dažādas iekārtas. Protams, jaunu naudas zīmju nonākšana apgrozībā ir valsts līmeņa notikums, un pirms tās notiks plaša informācijas kampaņa.
Arī jaunajām eiro banknotēm spēkā būs princips – aptausti, apskati, pagrozi (https://www.ecb.europa.eu/euro/banknotes/current/security/html/index.lv.html#feel). Tā ikviens varēs pārliecināties par to īstumu. Eiro banknotēs ir vairāki desmiti dažādu grūti viltojamu elementu – pat ja kādu no tiem izdodas atdarināt, ļoti reti ir sastopami viltojumi, kuros atveidoti vairāki pretviltošanas elementi.
"Pašlaik vēl nav pieņemti lēmumi par jauno eiro banknošu ieviešanas termiņiem un tehnisko procesu. Tomēr iepriekšējā pieredze ar pirmās un otrās sērijas eiro banknotēm ļauj droši prognozēt, ka šis process būs pakāpenisks un pārdomāts.
Būtiski arī atcerēties, ka eiro banknošu gadījumā ir spēkā princips, ka pēc jauna dizaina naudas zīmju emisijas iedzīvotājiem un uzņēmējiem vecās nekur speciāli nav jānes un jāmaina. Vecās banknotes saglabā oficiāla maksāšanas līdzekļa statusu bez ierobežojumiem laikā, bet ar jauna dizaina banknotēm tiek aizstātas, nonākot centrālajā bankā," atgādina Latvijas Bankas Naudas apgrozības pārvaldes vadītājs.
Viņš arī sniedz vēsturisku ieskatu, kā tika ieviestas pirmās un otrās sērijas eiro banknotes.
"Latvijas Banka ir gatava jauno eiro banknošu praktiskai ieviešanai. Izmantosim to pieredzi, kas tika gūta eiro ieviešanas laikā 2012.–2014. gadā. Īpaša vērība tiks pievērsta saziņai ar profesionālajiem naudas lietotājiem un īpaši aizsargājamām sabiedrības grupām, kā arī sabiedrības informēšanai," informē J. Blūms. " Skaidrā nauda ir kas vairāk par norēķinu un uzkrāšanas līdzekli, tā ir viens no sabiedrības drošības elementiem. Mēs attīstīsim un emitēsim banknotes un monētas, kamēr vien sabiedrībā būs pēc tā pieprasījums. Skaidrajai naudai ir nākotne!"
Socioloģiskās aptaujas datus un izvērstu informāciju sk. Latvijas Bankas 2026. gada rudens "Maksājumu radarā".