ĪSUMĀ
- 2025. gada KSGP veido 104 pārskati; bilances kopsumma – 48,3 mljrd. eiro, konsolidētais valsts parāds – 20,5 mljrd. eiro, ieņēmumi – 17,7 mljrd. eiro un izdevumi – 19,5 mljrd. eiro.
- 2025. gada KSGP revīzijā Valsts kontrole pirmo reizi īstenojusi jaunu pieeju finanšu revīzijas veikšanai. Iepriekšējo 27 atsevišķo revīzijas ziņojumu un atzinumu vietā sagatavots viens ziņojums un atzinums.
- Atzinums par 2025. gada KSGP – ar iebildēm būtisku (2,5 mljrd. eiro) apjoma ierobežojumu dēļ. Iemesli joprojām tie paši – līdz galam neatrisinātās problēmas Valsts ieņēmumu dienesta (VID) Maksājumu administrēšanas informācijas sistēmā (MAIS), kas liedz revidentiem pilnībā pārbaudīt VID nodokļu pārskatā iekļauto informāciju, un trūkumi atsevišķu pašvaldību ilgtermiņa ieguldījumu uzskaitē.
- Uzmanību vēršam arī uz valsts finanšu noturību – līdztekus valsts parāda un tā apkalpošanas izdevumu pieaugumam arvien lielāks izaicinājums ir pieņemt izsvērtus lēmumus ierobežotas fiskālās telpas apstākļos. Īpaši ņemot vērā vienu no būtiskākajām budžeta prioritātēm – aizsardzības un iekšējās drošības stiprināšana.
- Revīzijā vērtējām arī trīs horizontālus jautājumus: 1) subsīdiju, dotāciju un transfertu administrēšanu;
2) atlīdzības fonda pieauguma ierobežojuma ievērošanu; 3) grāmatvedības uzskaites centralizācijas reformas virzību.
“KSGP revīzija nav tikai pārbaude, vai varam ticēt finanšu pārskatam. Tā ir iespēja caur skaitļiem un citiem datiem paraudzīties uz valsts saimniecību plašāk – kā pieskatām valsts finanšu noturību, vai pārliecināmies, ka ar finanšu disciplīnu saistītos lēmumus saprot un ievēro, vai gadu gaitā ieviestā atskaitīšanās sistēma par finansējuma izlietojumu nav apaugusi ar biezu birokrātisma kārtu u. tml. Šādu jautājumu horizontāls izvērtējums ļauj precīzāk ieraudzīt problēmu cēloņus un formulēt mērķētākus ieteikumus,” norāda Valsts kontroles padomes locekle Ilze Bādere.
KSGP pārbaužu rezultāts nemainīgs – atzinums joprojām ar iebildēm
Valsts kontrole, līdzīgi kā citus gadus, par 2025. gada KSGP sniegusi atzinumu ar iebildēm būtisku apjoma ierobežojumu dēļ. Apjoma ierobežojumu summa, salīdzinot ar iepriekšējo gadu, ir samazinājusies – no 4,5 uz 2,5 mljrd. eiro, tomēr cēloņi nav mainījušies. Joprojām nav pārbaudāmi visi VID ikgadējā nodokļu pārskata posteņi un pašvaldību ilgtermiņa ieguldījumu uzskaitē ir būtiskas nepilnības.
“Te jāuzsver, ka mēs nerunājam par kļūdām, bet gan par noteiktiem posteņiem, kurus mēs nevaram pārbaudīt, un tāpēc nevaram apliecināt, ka šajos posteņos norādītās summas ir pareizas. Piemēram, iestāde nav veikusi vai ir nepilnīgi veikusi inventarizāciju, veikti grāmatojumi bez skaidra atšifrējuma, IT sistēmā iestrādātie aprēķinu vai attiecināšanas algoritmi nav darbojušies korekti u. tml. Revidentu valodā par šādām situācijām sakām – nevarējām iegūt pietiekamus un atbilstošus pierādījumus. Ja šīs summas ir būtiskas, tad atzinums diemžēl ir ar iebildēm,” precizē I. Bādere.
VID ir pilnveidojis prasību un saistību uzskaiti, uzlabojis datu pārskatāmību un turpinājis informācijas sistēmu nepilnību novēršanu. Tas salīdzinājumā ar iepriekšējiem gadiem ļāva revidentiem pārliecināties par atsevišķu posteņu atlikumu pareizību nodokļu maksātāju līmenī. Tomēr VID nodokļu pārskatā joprojām konstatējam nepilnības, kas ietekmē atzinumu, piemēram:
- saglabājās jau 2023. gadā konstatētā neatbilstība – atsevišķiem likvidētiem nodokļu maksātājiem parādi nav automātiski dzēsti;
- VID izmantotais uzkrāto saistību atzīšanas algoritms nenodrošina visu uz pārskata periodu attiecināmo saistību uzrādīšanu;
- konstatētas neatbilstības inventarizācijas procesā, nesamērīgi lieli kontu apgrozījumi, kas apgrūtina faktisko darījumu apjoma izvērtēšanu, kā arī manuāli grāmatojumi, tai skaitā ar neatšifrētām finanšu transakcijām un nodokļu maksātājiem.
Ilgtermiņa ieguldījumu jomā atsevišķas pašvaldības un citas atvasinātas publiskas personas nav pabeigušas zemju, būvju, bioloģisko aktīvu uzskaites sakārtošanu un nav nodrošinājušas atbilstošu inventarizācijas procesu. Tāpat nav precizēti dati, piemēram, nav izpildīts pienākums līdz 01.01.2025. sniegt nepieciešamo informāciju VSIA “Latvijas Valsts ceļi” nereģistrēto pašvaldības autoceļu un ielu reģistrēšanai.
Izņemot konstatēto nepilnību iespējamo ietekmi, 2025. gada KSGP visos būtiskajos aspektos sniedz skaidru un patiesu priekšstatu par valsts finansiālo stāvokli un darbības rezultātiem.
Valsts finanšu noturībā izaicinājumi tikai pieaug
Izdevumu pieaugums (9,2%), kas ievērojami pārsniedz ieņēmumu pieaugumu (3,2%), palielina budžeta deficītu un vajadzību aizņemties. Deficīts 2025. gadā sasniedza 1,79 mljrd. eiro, bet valsts parāds gada beigās – 20,5 mljrd. eiro jeb 47,6% no iekšzemes kopprodukta. Valsts parāda apkalpošanas izdevumi pieauga līdz 473 milj. eiro – par 35% vairāk nekā 2024. gadā un vairāk nekā divas reizes pārsniedzot 2023. gada līmeni.
Nākamo gadu budžets būs jāveido ierobežotas fiskālās telpas apstākļos. Būs jāizvērtē iespējas finansēt jau aplēstās un vēl nekvantificētās vajadzības un vienlaikus jānosaka, kuras no tām ir prioritāras, atliekamas vai finansējamas, pārskatot līdzšinējos izdevumus. Viena no būtiskākajām budžeta prioritātēm būs aizsardzības un iekšējās drošības stiprināšana.
Valsts drošības stiprināšana aptver ne tikai militārās spējas, bet arī kritiskās infrastruktūras aizsardzību, civilo aizsardzību, kiberdrošību, energoapgādes, finanšu un veselības aprūpes sistēmas noturību, materiālās rezerves, sabiedrības gatavību un aizsardzības industrijas attīstību. Proti, līdzās pamata aizsardzības vajadzībām ir plānojami plašāki ar aizsardzību un drošību saistīti ieguldījumi. Šiem ieguldījumiem nav noteikta detalizācija, tāpēc atbildīgajiem būtu jānodrošina nacionālo kritēriju un vienotas uzskaites kārtības izstrāde, lai šajā izdevumu kategorijā iekļautie pasākumi būtu pamatoti, savstarpēji salīdzināmi un caurskatāmi. Tā panāksim, ka gan pamata aizsardzības vajadzībām, gan plašākiem ieguldījumiem piešķirtais finansējums sekmē saskaņotu un fiskāli ilgtspējīgu visaptverošas valsts aizsardzības sistēmas attīstību, kurā ikvienas nozares noturība uzlabo valsts kopējo drošību.
Subsīdiju, dotāciju un transfertu administrēšana – līdzīgiem pasākumiem piemēro atšķirīgas prasības, konstatēti arī finansējuma uzraudzības riski
Pašvaldībām, komersantiem, nevalstiskajām organizācijām un citiem saņēmējiem piešķirtais valsts finansējums (subsīdijas, dotācijas un transferti) 2025. gadā ir 6,33 mljrd. eiro jeb aptuveni puse no valsts pamatbudžeta izdevumiem. Revīzijā apkopota informācija par 20 valsts budžeta iestādēm, aptverot 5,74 mljrd. eiro jeb 90,6% no šiem izdevumiem. Konstatēts, ka līdzīgiem finansēšanas pasākumiem piemēro atšķirīgas administrēšanas prasības. Atšķiras finansējuma izmaksas kārtība, pārskatu iesniegšanas biežums un saturs, kā arī pievienojamo dokumentu apjoms. Atsevišķos gadījumos neliela finansējuma saņēmējiem noteiktas sarežģītākas prasības nekā ievērojami lielāku summu saņēmējiem.
Revīzijas izlasē iekļautajos pasākumos finansējuma saņēmēji pārskatus par līdzekļu izlietojumu iesniedz vismaz 179 tūkst. reižu gadā. Proti, vidēji katra no 20 izlasē iekļautajām iestādēm, kas piešķir valsts finansējumu, katru darba dienu izvērtēšanai saņēma 36 pārskatus par finansējuma izlietojumu. Tāpēc ir jāizvērtē administratīvā sloga samērīgums un iespējas vienkāršot procesus, vienlaikus saglabājot pietiekamu finansējuma izlietojuma kontroli.
Padziļināti vērtējot mērķdotācijas privātajām izglītības iestādēm, kas īsteno vispārējās izglītības programmas tālmācībā, konstatēti finansējuma uzraudzības riski. Četras savstarpēji saistītas skolas 2025. gadā saņēma 6,16 milj. eiro jeb 48% no šīm skolām paredzētās valsts mērķdotācijas. Konstatēts, ka vienas un tās pašas personas ieņem direktora vietnieka amatus vairākās skolās. Vienai personai bija tarificētas četras pilnas darba slodzes jeb 160 stundas nedēļā un šai personai no valsts mērķdotācijas 2025. gadā izmaksātā neto darba alga sasniedza 200 751 eiro jeb vidēji 16 729 eiro mēnesī.
Normatīvie akti neaizliedz amatu apvienošanu vairākās izglītības iestādēs. Tomēr šāds tarificēto slodžu apjoms rada pamatotas šaubas par iespēju faktiski izpildīt visus darba pienākumus apmaksātajā apjomā un izgaismo nepieciešamību pilnveidot valsts mērķdotācijas piešķiršanas un izlietojuma uzraudzību. Par šiem konstatējumiem ir informēta Izglītības un zinātnes ministrija, lūdzot veikt padziļinātu pārbaudi.
Atlīdzības fonda pieaugums – izņēmumi gandrīz trīskārt pārsniedz ierobežojumu
Sagatavojot 2025. gada valsts budžetu, Ministru kabinets noteica publiskās pārvaldes atlīdzības fonda pieauguma ierobežojumu 2,6% apmērā salīdzinājumā ar 2024. gadu, vienlaikus paredzot iespējas piešķirt izņēmumus.
Daudzie izņēmumi revīzijas izlasē iekļautajās 157 valsts un pašvaldību institūcijās, tajā skaitā valsts un pašvaldību kapitālsabiedrībās, rezultējās atlīdzības fonda pieaugumā par 318,4 milj. eiro jeb 7,1%. Izņēmumi noteikti gandrīz 90% ministriju un pašvaldību, kā arī 44% revīzijas izlasē iekļauto valsts un pašvaldību kapitālsabiedrību. Tie bija saistīti, piemēram, ar prioritārajiem pasākumiem, kritiski svarīgiem amatiem, projektiem un darbības apjoma izmaiņām. Lai gan atļauto izņēmumu piemērošana pati par sevi nav pārkāpums, to plašā izmantošana mazināja ierobežojuma efektivitāti.
Vienlaikus 27 valsts un pašvaldību kapitālsabiedrībās konstatēts personāla izmaksu pieaugums kopumā par 3,08 milj. eiro bez augstākstāvošas institūcijas atļaujas. No tām 19 kapitālsabiedrības pārsniedza vispārējo 2,6% ierobežojumu bez Ministru kabineta vai pašvaldības atļaujas, savukārt astoņas – tām individuāli atļauto augstāko pieauguma robežu. Par šiem gadījumiem Valsts kontrole ir informējusi kapitāla daļu turētājus, lūdzot detalizēti izvērtēt situāciju un informēt par turpmāko rīcību.
Grāmatvedības uzskaites centralizācija virzās iecerētajā virzienā, taču tās kopējo ietekmi uz cilvēkresursu samazinājumu vēl nevar ticami novērtēt
Valsts pārvaldē turpinās grāmatvedības uzskaites centralizācija, pakāpeniski nododot grāmatvedības funkcijas Valsts kases Vienotajam pakalpojumu centram (VPC). Reformas mērķis ir standartizēt grāmatvedības procesus, lai tos varētu nodrošināt ar mazāku darbinieku skaitu.
Centralizācija kopumā virzās iecerētajā virzienā. Kopš lēmuma par VPC izveidi grāmatvežu amatu slodžu skaits valsts pārvaldē samazinājies par 73,9 slodzēm jeb 8,9%. Arī VPC darba efektivitāte pārsniedz plānoto – 2026. gadā viens VPC grāmatvedis apkalpo 96 valsts pārvaldes darbiniekus, par 13% pārsniedzot noteikto mērķi.
Tomēr vēl nav iespējams ticami novērtēt, cik lielā mērā reforma kopumā samazinājusi grāmatvedības nodrošināšanai nepieciešamos cilvēkresursus. Arī pēc pievienošanās VPC daļu grāmatvedības pienākumu iestādēs turpina veikt darbinieki, kuru amati nav klasificēti kā grāmatvežu amati. Tāpēc grāmatvežu slodžu samazinājums vēl neparāda kopējo cilvēkresursu ietaupījumu.
Centralizāciju plānots pabeigt 2028. gadā. Valsts kontrole turpinās sekot reformas gaitai, vērtējot, vai tiek risinātas konstatētās problēmas un sasniegti iecerētie ieguvumi.
KSGP mērogs un revīzijas apjoms
KSGP atspoguļo valsts finansiālo stāvokli un darbības rezultātus. Tajā ir apvienoti 104 pārskati – 14 ministriju, 12 centrālo valsts iestāžu, 42 pašvaldību, 32 citu publiskā sektora institūciju, Saeimas, Valsts kontroles, valsts budžeta finanšu uzskaites un Valsts ieņēmumu dienesta ikgadējais nodokļu pārskats.
Valsts kontroles mērķis, pārbaudot KSGP, ir sniegt atbildi uz jautājumu – vai varam šim pārskatam ticēt. Lai to izdarītu, tiek veidota pārbaudāmo iestāžu izlase, kurās revidenti veic dažādas revīzijas procedūras – pārbauda iedibinātās kontroles, darījumus, attaisnojuma dokumentus un atlikumus, kā arī veic salīdzinošās analītiskās procedūras.
Šajā revīzijā izlasē iekļautas 60 valsts budžeta iestādes, 13 pašvaldības un 12 citas publiskā sektora institūcijas, kā arī pārskats par valsts budžeta finanšu uzskaiti un Valsts ieņēmumu dienesta ikgadējais nodokļu pārskats. Pārbaužu rezultātā konstatētas kļūdas 170,2 milj. apmērā, no tām 92% (156,8 milj. eiro) izlabotas revīzijas laikā.
Valsts kontroles ieteikumi #PēcRevīzijas
Lai uzlabotu finanšu uzskaites pareizību un publisko resursu pārvaldību, Valsts kontrole sniegusi trīs ieteikumus. Finanšu ministrijai jānodrošina normatīvo aktu prasībām atbilstoša VID ikgadējā nodokļu pārskata sagatavošana, lai tajā sniegtā informācija būtu ticama un to būtu iespējams pārbaudīt. Jānosaka arī vienoti principi un kritēriji subsīdiju, dotāciju un transfertu administrēšanas izvērtēšanai un jānodrošina centralizēts, neatkarīgs izvērtēšanas process. Tas radītu priekšnoteikumus nepamatotu prasību un administratīvā sloga mazināšanai.
Savukārt Izglītības un zinātnes ministrijai jāpilnveido valsts mērķdotācijas piešķiršanas un izlietojuma uzraudzības kārtība privātajām izglītības iestādēm, kas īsteno vispārējās izglītības programmas tālmācībā. Tas nodrošinās pamatotāku finansējuma izlietojumu un efektīvāku kontroli.
Plašāka informācija – revīzijas ziņojums, infografika.
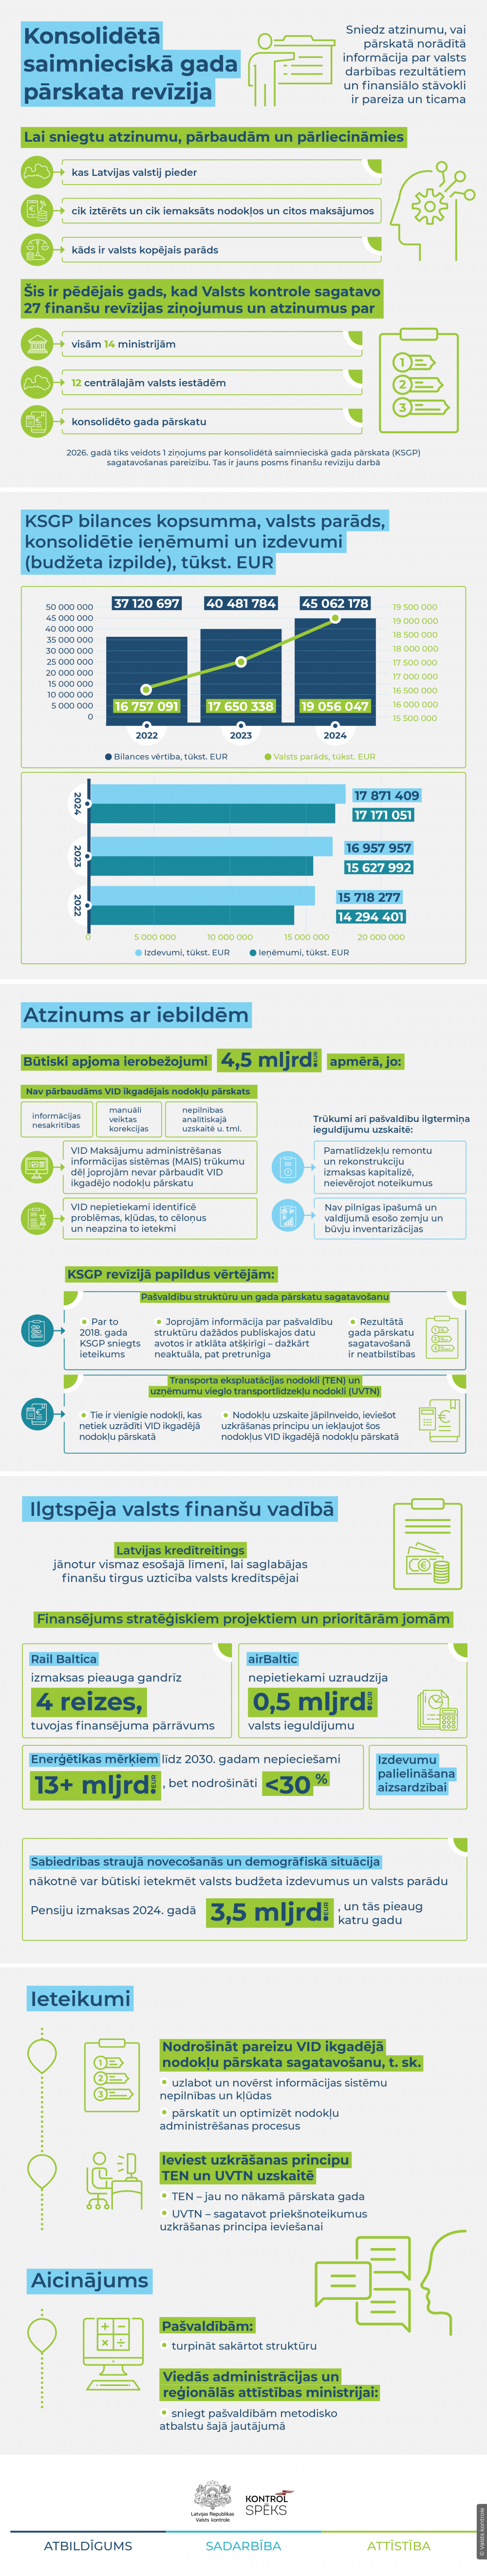
Valsts kontroles infografika.