Ilustratīvā attēlā: cilvēki pastaigājas parkā.
FOTO: Paula Čurkste, LETA.
Valsts sociālās apdrošināšanas mērķis ir atvietot personai ienākumus pēc viņas pensionēšanās, darba zaudēšanas, saslimšanas, došanās grūtniecības un dzemdību atvaļinājumā un citos gadījumos. Materiālais atbalsts ir tieši saistīts ar sociālo apdrošināšanu, ko valsts noteikusi kā obligātās iemaksas. Sociālajai apdrošināšanai ir pakļauti dažādos nodokļu režīmos strādājošie, ne katram iemaksas jāveic visiem apdrošināšanas gadījumiem. Iemaksu apmērs ļoti atšķiras, līdz ar to arī piešķirtie pabalsti – tie var būt no dažiem līdz pāris simtiem eiro dienā.
|
LV portālu konsultēja un informāciju sniedza Valsts sociālās apdrošināšanas aģentūras speciālistes*. Valsts sociālās apdrošināšanas obligāto iemaksu (VSAOI) aprēķinam dažādos nodokļu režīmos tiek izmantotas formulas. Salīdzināšanas labad piemēri ilustrēti ar dažāda lieluma ienākumiem. |
Latvijā ir aptuveni miljons sociāli apdrošinātu personu. Likumā “Par valsts sociālo apdrošināšanu” noteikts, ka obligāti sociāli apdrošināmi ir visi darba ņēmēji no 15 gadu vecuma un pašnodarbinātie. Lielākā apdrošināto grupa ir darba ņēmēji (kopā ar lauksaimniecības sezonas darbos nodarbinātajiem un jaunuzņēmumu darbiniekiem) – vairāk nekā 880 tūkstoši. Darba ņēmējiem ir arī plašākais atbalsta grozs, kas ietver visus apdrošināšanas veidus.
|
DARBA ŅĒMĒJI IR APDROŠINĀTI:
1. pensijai; 2. bezdarbam; 3. nelaimes gadījumiem darbā un arodslimībām; 4. slimībai; 5. invaliditātei; 6. maternitātei; 7. paternitātei; 8. vecāku apdrošināšanai; 9. veselības apdrošināšanai. |
Vispārējā gadījumā darba ņēmējam obligāto iemaksu likme ir 34,09%:
Iemaksas no algas ietur un iemaksā budžetā darba devējs.
PIEMĒRS
Darba ņēmēja alga 780 eiro (bruto) |
PIEMĒRS
Darba ņēmēja alga 4000 eiro (bruto) |
|
VSAOI viņas darba devējam – 184 eiro (23,59% x 780). VSAOI no darbinieka algas – 81,90 eiro (10,5% x 780). |
VSAOI no darbinieka algas – 420 eiro (10,5% x 4000).
|
Darba ņēmēja izdevīgums sociālajā apdrošināšanā ir acīmredzams – lielāko daļu kopējās iemaksu obligātās summas samaksā darba devējs no saviem līdzekļiem.
Iemaksu alga nosaka sociālās apdrošināšanas pakalpojuma apmēru, ko aprēķina procentos no iemaksu (bruto) algas vai iemaksu objekta konkrētam sociālā riska gadījumam:
Sociālās apdrošināšanas pakalpojuma apmērs un pensiju kapitāla uzkrājumā novirzītā summa ir tieši atkarīga no iemaksu algas.
Iedzīvotāja labā valsts veiktās iemaksas pensiju apdrošināšanai (tās valsts veic arī par maternitātes pabalsta saņēmējiem) tiek novirzītas tikai pensiju 1. līmenim. Proti, pensijas kapitālam tiek novirzīti 20% no reģistrētā iemaksu objekta.
|
PIEMĒRS
Darba ņēmēja alga 780 eiro (bruto) |
PIEMĒRs
Darba ņēmēja alga 4000 eiro (bruto) |
|
Pensiju 1. līmeņa kapitālam no darba algas tiek pārskaitīti 117 eiro (15%). Pensiju 2. līmeņa kapitālam tiek novirzīti 39 eiro (5%).
Maternitātes pabalsts būs 624 eiro (80% no iemaksu algas). No piešķirtā maternitātes pabalsta (624 eiro) pensijas kapitālam (pensiju 1. līmenim) tiek pārskaitīti 124,80 eiro (20% no 624 eiro). |
Pensiju 1. līmeņa kapitālam no darba algas tiek pārskaitīti 600 eiro (15%). Pensiju 2. līmeņa kapitālam tiek novirzīti 200 eiro (5%).
Maternitātes pabalsts būs 3200 eiro (80% no iemaksu algas). No piešķirtā maternitātes pabalsta (3200 eiro) pensiju 1. līmenim tiek pārskaitīti 640 eiro (20% no 3200 eiro).
|
Pašnodarbinātie, kas saņem arī autoratlīdzību un maksā mikrouzņēmumu nodokli, ir nozīmīga, tomēr daudz mazāka sociāli apdrošināto grupa – nepilni 80 tūkstoši personu.
|
PAŠNODARBINĀTIE IR APDROŠINĀTI:
1. pensijai; 2. slimībai; 3. invaliditātei; 4. maternitātei; 5. paternitātei; 6. vecāku apdrošināšanai; 7. veselības apdrošināšanai. |
Valsts ieņēmumu dienestā (VID) reģistrētais saimnieciskās darbības veicējs – pašnodarbinātais – var izvēlēties, vai maksāt nodokļus vispārējā režīmā vai mikrouzņēmumu nodokli.
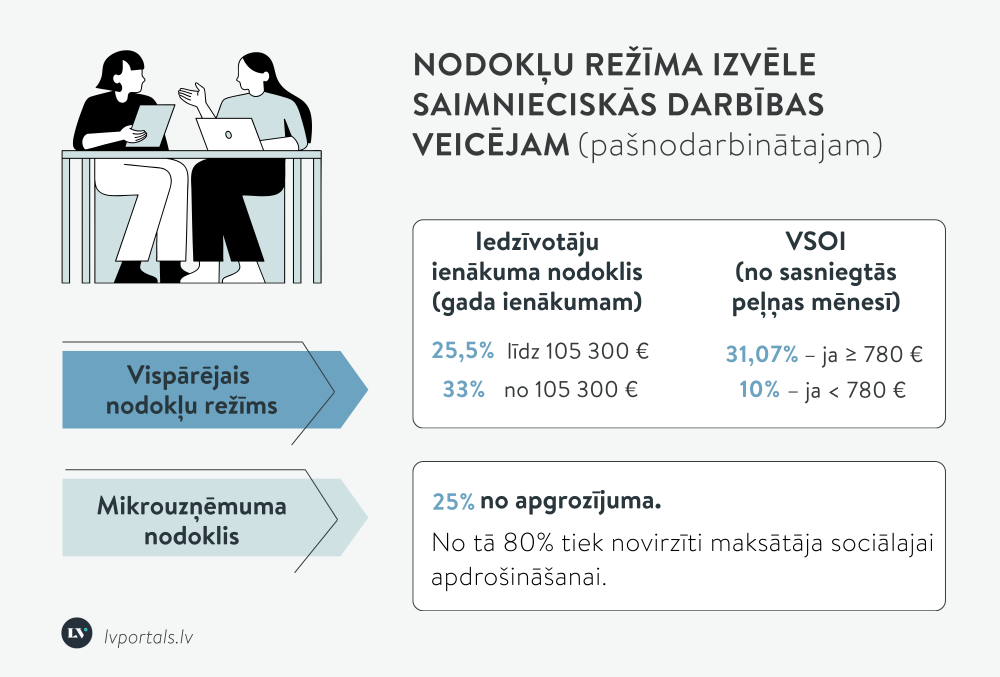
Vizualizācija: nodokļu režīma izvēle saimnieciskās darbības veicējam (pašnodarbinātajam).
Vispārējā nodokļu režīmā jāveic VSAOI – 31,07%, ja ienākums (peļņa) mēnesī sasniedz 780 eiro, ja peļņa mazāka – veic 10% iemaksas, kas paredzētas tikai pensijai. Tāpat 10% maksā arī no tā ienākuma, kas pārsniedz 780 eiro. Taču 31,07% var maksāt arī no visa ienākuma.
PIEMĒRS
Pašnodarbinātā iemaksas tiek veiktas 31,07% no 780 eiro |
PIEMĒRS
Pašnodarbinātā iemaksas tiek veiktas 10% no 80 eiro |
|
Pašnodarbinātais veic iemaksas no 780 eiro mēnesī – mēnesī samaksā 242,35 eiro (31,07% x 780).
Pensiju 1. līmeņa kapitālam tiek novirzīti 117 eiro (15% no iemaksu objekta); pensiju 2. līmenim – 39 eiro (5%).
Ja pašnodarbinātajam būs darbnespējas lapa B, tad slimības pabalstu VSAA aprēķinās no 780 eiro. Attiecīgi slimības pabalsts (80% no iemaksu algas) varētu būt aptuveni 624 eiro mēnesī (slimības pabalstu izmaksā pa dienu skaitu, kad darba ņēmējam bija darbnespējas lapa B. Slimības pabalstu izmaksā, sākot ar 10. slimošanas dienu). SVARĪGI! Slimības pabalstu arī pašnodarbinātajam izmaksā pa dienu skaitu, kad bija darbnespējas lapa B. Slimības pabalstu izmaksā, sākot ar 10. slimošanas dienu. |
No samaksātajām iemaksām pensiju 1. līmenī tiek ieskaitīti 6,69 eiro. Pensiju 2. līmenim sociālās iemaksas netiek veiktas. Aprēķins: No 10% pensiju apdrošināšanai veiktajām iemaksām VSAA aprēķina obligāto iemaksu objektu, piemērojot pensijas apdrošināšanas iemaksu likmi – 23,91%. Samaksājot 8 eiro iemaksas pensiju apdrošināšanai (80 eiro x 10% = 8 eiro), pensijas kapitāls pēc formulas tiks aprēķināts no obligāto iemaksu objekta 33,46 eiro (8 x 100 : 23,91 (pensiju likme)). Pirmā līmeņa pensijas kapitāls būs 20% no 33,46 eiro = 6,69 eiro.
|
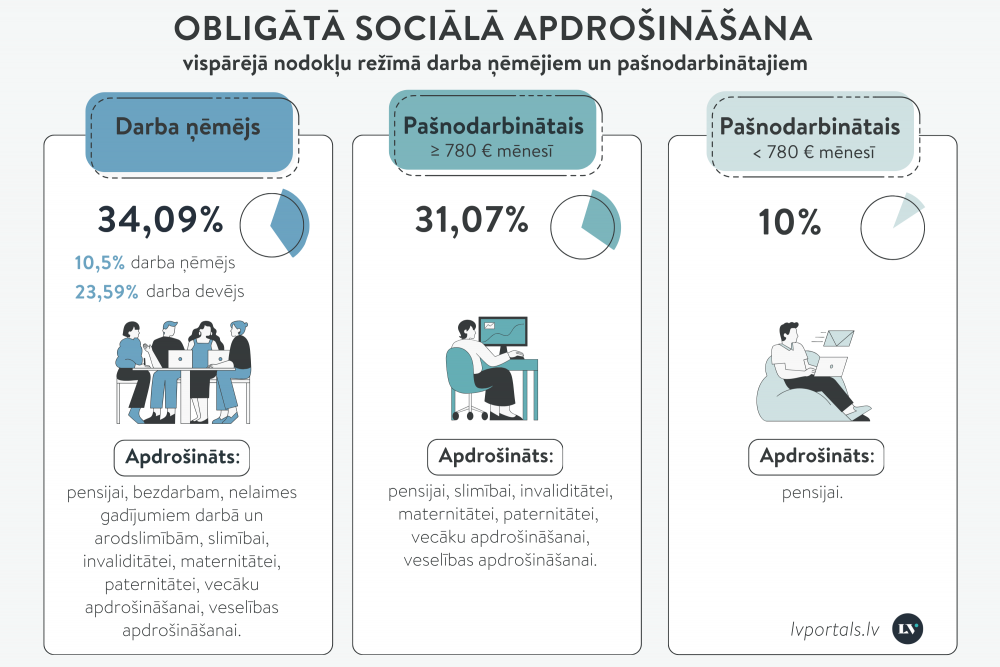
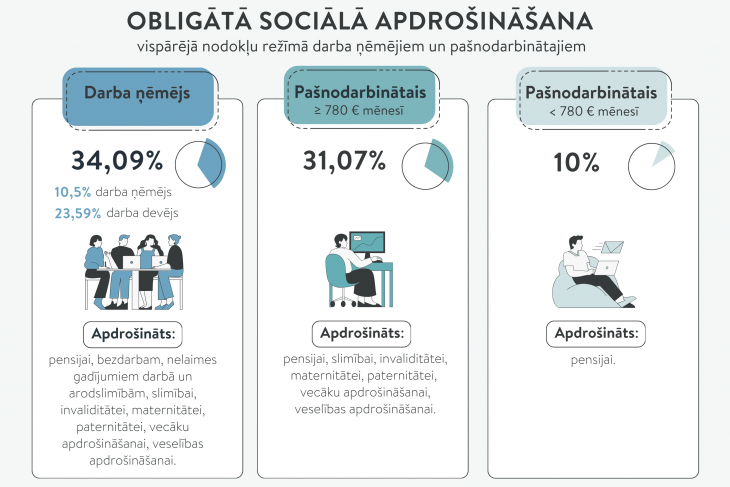
Vizualizācija: obligātā sociālā apdrošināšana vispārējā nodokļu režīmā darba ņēmējiem un pašnodarbinātajiem (salīdzinājums).
Mikrouzņēmumu nodokli – 25% – maksā no apgrozījuma. No šī nodokļa 80% ir sociālās apdrošināšanas daļa, 20% – iedzīvotāju ienākuma nodoklis.
MU maksātājiem sociālās apdrošināšanas pakalpojumus, tajā skaitā slimības pabalstu, aprēķina no MU nodokļa maksātāja (pašnodarbinātā) aprēķinātā un Sociālās apdrošināšanas informācijas sistēmā (SAIS) reģistrētā obligāto iemaksu objekta.
Atbilstoši aprēķinātajai obligāto iemaksu summai VSAA aprēķina obligāto iemaksu objektu, ņemot vērā 80% no MU nodokļa un piemērojot pašnodarbinātā obligāto iemaksu likmi (31,07%).
|
PIEMĒRS: MIKROUZŅĒMUMU NODOKLIS NO 780 EIRO APGROZĪJUMA
Jautājums: MU nodokļa maksātājs maksā nodokli no 780 eiro apgrozījuma. Kā viņam aprēķinās, piemēram, slimības pabalstu? Kāda summa tiks novirzīta pensiju kapitālam? Atbilde: MU nodokli maksā 25% nodokli no apgrozījuma. Konkrētajā gadījumā tas ir 195 eiro (780 eiro x 25% = 195 eiro). Tā kā no samaksātā nodokļa 80% tiek novirzīti obligātajām iemaksām, aprēķināto obligāto iemaksu apmērs ir 156 eiro (195 eiro x 80% = 156 eiro). VSAA atbilstoši aprēķinātajai obligāto iemaksu summai aprēķina un reģistrē MU nodokļa maksātājam (pašnodarbinātam) obligāto iemaksu objektu, piemērojot pašnodarbinātā obligāto iemaksu likmi (31,07%), un pensijas kapitālu. Konkrētajā gadījumā obligāto iemaksu objekts būtu 502,09 eiro (ja 156 eiro ir 31,07%, tad 100% (iemaksu objekts) ir 502,09 eiro (156 eiro x 100 : 31,07). No šīs summas pensijas kapitāls veido 20% jeb 100,42 eiro pensiju 1. līmenim vai 15% (75,31 eiro) pensiju 1. līmenim un 5% (25,11 eiro) pensiju 2. līmenim (ja maksātājs ir 2. pensiju līmeņa dalībnieks). * Slimības pabalstu izmaksā pa dienu skaitu, kad MU nodokļa maksātājam bija darbnespējas lapa B. Slimības pabalstu izmaksā, sākot ar 10. slimošanas dienu.
|
Autoratlīdzības saņēmējs var reģistrēties VID kā saimnieciskās darbības veicējs un pats maksāt nodokļus. Reģistrējot saimniecisko darbību, ir iespēja izvēlēties maksāt nodokļus vispārējā nodokļu maksāšanas režīmā vai kā mikrouzņēmumu nodokļa maksātājam.
Savukārt, ja autoratlīdzības saņēmējs izvēlas nereģistrēt saimniecisko darbību, tad atlīdzības izmaksātājs no autoratlīdzības ietur 25% iedzīvotāju ienākuma nodokli (IIN). Ieturētais nodoklis sastāv no VSAOI (80%) un IIN (20%).
Jautājums. Ja autoratlīdzības saņēmējs nereģistrē saimniecisko darbību, tātad pats nekārto nodokļu maksājumus, bet 25% IIN ietur un budžetā pārskaita izmaksātājs, kādas ir šī autoratlīdzības saņēmēja sociālās apdrošināšanas garantijas, ja no šī nodokļa 80% ir sociālās apdrošināšanas daļa?
VSAA atbilde. Arī šajā gadījumā autoratlīdzības saņēmējs tiek sociāli apdrošināts tiem pašiem sociālās apdrošināšanas veidiem kā pašnodarbinātais vispārējā gadījumā. Līdz ar to autoratlīdzības saņēmējs ir pakļauts pensiju apdrošināšanai, invaliditātes apdrošināšanai, maternitātes, paternitātes un slimības apdrošināšanai un vecāku apdrošināšanai. Autoratlīdzības saņēmējs nav pakļauts bezdarba un nelaimes gadījumu apdrošināšanai.
Atbilstoši autoratlīdzības izmaksātāja veiktajām VSAOI no autoratlīdzības VSAA aprēķina un reģistrē autoratlīdzības saņēmējam VSAOI objektu un pensijas kapitālu, piemērojot pašnodarbināto VSAOI likmi (31,07%).
Piemēram. Ja autoratlīdzības apmērs par mēnesi ir 1000 eiro, tad autoratlīdzības izmaksātājs no autoratlīdzības ieturēs iedzīvotāju ienākuma nodokli 25% apmērā, t. i., 250 eiro (1000eiro x 25% = 250 eiro). Tā kā no samaksātā nodokļa 80% tiek novirzīti VSAOI, tad aprēķināto VSAOI apmērs ir 200 eiro (250eiro x 80% = 200 eiro).
VSAA atbilstoši autoratlīdzības izmaksātāja veiktajām VSAOI no autoratlīdzības aprēķina un reģistrē autoratlīdzības saņēmējam VSAOI objektu, piemērojot pašnodarbinātā VSAOI likmi, un pensijas kapitālu. Pašnodarbināto likme ir 31,07%.
Konkrētajā gadījumā VSAOI objekts tiks aprēķināts 643,71 eiro (200 eiro x 100 : 31,07 = 643,71 eiro).
Sociālos apdrošināšanas pabalstus VSAA aprēķina no autoratlīdzības saņēmējam VSAA reģistrētā VSAOI objekta. Konkrētajā gadījumā – no 643,71 eiro.
Autoratlīdzības saņēmējam no VSAA reģistrētā VSAOI objekta (643,71 eiro) pensijas kapitālam novirza 20%, kas tiek ņemti vērā, aprēķinot valsts vecuma pensiju. Līdz ar to konkrētajā gadījumā pensijas kapitāls būs 20% no aprēķinātā VSAOI objekta 128,74 eiro pensiju 1. līmenim vai 15% (96,55 eiro) pensiju 1. līmenim un 5% (32,19 eiro) pensiju 2. līmenim.
No LV portāla e-konsultācijās iesūtītajiem jautājumiem var secināt, ka Latvijā diemžēl joprojām ir populāra nodarbinātības hibrīdforma, kad darbiniekam nosaka minimālo vai nedaudz lielāku algu, bet pārējās atlīdzības saņemšanai liek noformēt pašnodarbinātā statusu.
Jautājums. Kā nosaka tiesības uz sociālās apdrošināšanas pabalstiem un uzkrājumu pensijai, ja cilvēks vienā darbavietā saņem darba algu un paralēli ir reģistrējies kā pašnodarbinātais?
VSAA atbilde. Sociālās apdrošināšanas pabalstu un pensijas apmēru ietekmē personas veiktās sociālās apdrošināšanas iemaksas. Aprēķinot sociālās apdrošināšanas pabalstus un pensiju, tiek ņemti vērā visi personas algotā darbā gūtie ienākumi, no kuriem veiktas VSAOI. Līdz ar to, jo lielāki ir personas darba ienākumi un veiktās VSAOI, jo lielāks pabalsta vai pensijas apmērs.
Piešķirot pensiju, tiek ņemts vērā personas uzkrātais pensijas kapitāls. Tas veidojas ne tikai no VSAOI, kas maksātas no darba ienākumiem, bet arī no iemaksām, ko noteiktās situācijās par personu veic valsts.
Retā reize, kad daļa sabiedrības pievērš uzmanību vidējās iemaksu algas rādītājam, ir ikgadējā pensiju indeksācija. 1. oktobrī tiek indeksētas pensijas un atlīdzības šīs (vidējās) iemaksu algas apmērā. Šogad tie ir 1589 eiro.
Apdrošināšanas iemaksu alga ir ienākumi, no kuriem saskaņā ar likumu “Par valsts sociālo apdrošināšanu” veiktas valsts sociālās apdrošināšanas iemaksas.
Darba ņēmējam tā ir darbiniekam regulāri izmaksājamā atlīdzība (bruto) par darbu, kura ietver darba algu un normatīvajos aktos, darba koplīgumā vai darba līgumā noteiktās piemaksas, kā arī prēmijas un jebkuru cita veida atlīdzību saistībā ar darbu.
Iemaksu alga var būt gan valstī noteiktā minimālā alga (šogad – 780 eiro), gan liela alga, piemēram, 7000 eiro un vairāk mēnesī augstos amatos vai veiksmīgā biznesā, vai darba tirgū ļoti pieprasītās profesijās.
Pašnodarbinātajam iemaksu alga ir ienākumi no saimnieciskās darbības vai citi objekti, par kuriem faktiski samaksātas sociālās iemaksas.
Liela sociālā apdrošināto grupa ir tās personas, par kurām iemaksas veic valsts. Tās ir vairāk nekā 300 tūkstoši personu: vecāku pabalsta, bērna kopšanas pabalsta saņēmēji, kas kopj bērnu līdz 1,5 gadu vecumam; slimības pabalsta saņēmēji; bezdarbnieka pabalsta saņēmēji; personas ar invaliditāti, kuras nav nodarbinātas, un vēl vairākas valsts apdrošināto grupas. Valsts neapdrošina visiem riskiem, bet noteikti – pensijai, kā arī atsevišķos gadījumos invaliditātei un bezdarbam.
Valstī vidējā iemaksu alga veidojas no dažādām iemaksu summām, kā redzam, tā ir divreiz lielāka par minimālo algu.
Jautājums. Vai to saimnieciskās darbības veicēju, kuru ienākumi ir mazāki par 780 eiro mēnesī, iemaksas arī ietekmē valstī vidējās iemaksu algas rādītāju?
VSAA atbilde. Gada vidējās iemaksu algas aprēķinā ņem vērā visas summas, no kurām ir jāveic VSAOI, sākot no dažiem centiem līdz pat normatīvajos aktos noteiktā iemaksu objekta maksimālajai summai. Iemaksu objekta maksimālais apmērs 2025. un 2026. gadā – 105 300 eiro.
VSAA statistiķu sniegtā informācija liecina, ka piešķirto pabalstu apmēra šķēres ir ļoti plašas, piemēram, slimības pabalsta mazākais piešķirtais apmērs bijis 1,38 eiro dienā, maternitātes pabalsta mazākais piešķirtais apmērs dienā bijis 4,89 eiro.
Lielākie pabalsti aprēķināti no iemaksu maksimālajām summām – dienā 230,79 eiro.
|
Sociāli apdrošināto personu skaits |
|
|
Sociāli apdrošinātās personas |
999 487 |
|
|
|
|
Obligāti sociāli apdrošinātās personas (nodarbinātās personas) |
922 097 |
|
no tiem: |
|
|
darba ņēmēji, lauksaimniecības sezonas darbos nodarbinātie |
882 063 |
|
tajā skaitā: |
|
|
lauksaimniecības sezonas darbos nodarbinātie |
1591 |
|
jaunuzņēmumu darbinieki |
147 |
|
pašnodarbinātie, autoratlīdzību saņēmēji, mikrouzņēmumu īpašnieki |
77 972 |
|
tajā skaitā: |
|
|
autoratlīdzību saņēmēji |
20 182 |
|
Brīvprātīgi sociāli apdrošinātās personas |
176 |
|
No valsts pamatbudžeta sociāli apdrošinātās personas |
21 724 |
|
No speciāliem budžetiem sociāli apdrošinātās personas |
296 908 |
|
tajā skaitā: |
|
|
persona ar invaliditāti, kura nav darba ņēmējs un nav apdrošināta kā pašnodarbinātais |
71 930 |
Pārskata periodā viena persona var būt vairākās rindās, piemēram, persona, kas pārskata periodā bija nodarbināta, ir iekļauta vairākās rindās: sociāli apdrošinātās personas; obligāti sociāli apdrošinātās personas; no speciāliem budžetiem apdrošinātas personas.
* LV portālu konsultēja VSAA Pabalstu metodiskās vadības daļas vecākā eksperte VITA CINĪTE, Pabalstu metodiskās vadības daļas vecākā eksperte MARIKA ZELČĀNE un Statistikas daļas vadītāja EVITA ČESKA. Paldies par sadarbību!